Sofortmaßnahmen bei Verdacht auf Betrug
- Karte sofort sperren: 116 116 (kostenlos, 24/7 aus Deutschland)
- Bank/Kartenausgeber anrufen und Betrug melden
- Alle unbekannten Buchungen schriftlich dokumentieren
- Strafanzeige bei der Polizei erstatten (online möglich)
Wie erkenne ich Kreditkartenbetrug?
Kreditkartenbetrug liegt vor, wenn jemand Ihre Kartendaten unbefugt nutzt. Die häufigsten Anzeichen:
Hanseatic Bank GenialCard
Dauerhaft gebührenfreie Mastercard mit weltweit kostenlosem Bezahlen und flexibler Rückzahlung. 0 € / Jahr
Mastercard GOLD (gebührenfrei.de)
Gebührenfreie Goldkarte mit weltweit kostenlosem Bargeld und Reiseversicherungspaket. 0 € im 1. Jahr
Verdächtige Zeichen
- Unbekannte Abbuchungen auf dem Kontoauszug
- Kleine Testbuchungen (1–2 €) gefolgt von größeren
- Zahlungen aus Ländern, in denen Sie nie waren
- Abbuchungen nachts oder zu ungewöhnlichen Zeiten
- Plötzlich erschöpftes Kartenlimit ohne eigene Nutzung
Häufige Betrugsarten
- Phishing: Gefälschte E-Mails/Seiten stehlen Kartendaten
- Skimming: Lesegerät am Geldautomaten kopiert Magnetstreifen
- Datenleck: Shop-Hack, Ihre Daten im Darknet
- Card Not Present: Online-Betrug ohne physische Karte
- SIM-Swap: Betrüger übernehmen Ihre Handynummer für TAN
Schritt-für-Schritt: Was jetzt zu tun ist
Karte sofort sperren
Sperr-Notruf: 116 116 (kostenlos, auch aus dem Ausland: +49 116 116). Alternativ: Direkt in der Banking-App der jeweiligen Bank sperren. Was danach zu tun ist, wenn die Kreditkarte gesperrt ist, lesen Sie in unserem separaten Ratgeber. Visa/Mastercard haben eigene 24/7-Hotlines.
Bank schriftlich informieren
Melden Sie alle unbekannten Buchungen schriftlich per E-Mail oder postalisch. Listen Sie Datum, Betrag und Händlername auf. Verlangen Sie einen Chargeback (Rückbuchung) für jede betrügerische Transaktion.
Strafanzeige erstatten
Erstatten Sie Anzeige bei der Polizei, das stärkt Ihre Rechtsposition gegenüber der Bank und ist Voraussetzung für manche Versicherungserstattungen. Viele Bundesländer bieten Online-Strafanzeige an, notieren Sie sich das Aktenzeichen für spätere Nachfragen.
Erstattung einfordern
Nach § 675u BGB muss die Bank eine nicht autorisierte Zahlung unverzüglich erstatten, spätestens bis zum Ende des Geschäftstags nach Ihrer Meldung. Bestreitet die Bank den Betrug oder prüft sie den Fall genauer, kann sich die Auszahlung um mehrere Werktage bis wenige Wochen verzögern.
Neue Karte + Sicherheitsmaßnahmen
Neue Karte beantragen, alle gespeicherten Kartendaten bei Shops aktualisieren, Passwörter ändern und 2FA aktivieren. Prüfen Sie Ihre E-Mail auf Datenlecks (z.B. via haveibeenpwned.com).
Ihre Haftung bei Kreditkartenbetrug
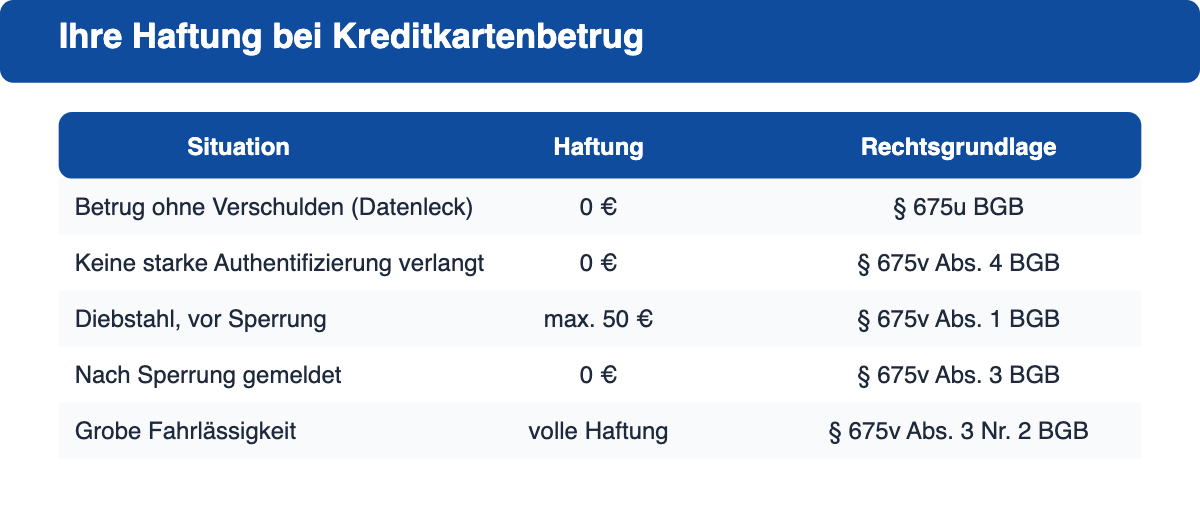
Wie viel Sie im Ernstfall selbst zahlen, hängt davon ab, ob Sie den Betrug gemeldet haben, wie fahrlässig Sie mit der Karte umgegangen sind und ob Ihre Bank eine starke Kundenauthentifizierung (3D Secure) verlangt hat. Stand: September 2026, Rechtsgrundlage §§ 675u, 675v, 675l BGB.
| Situation | Ihre Haftung | Rechtsgrundlage |
|---|---|---|
| Betrug ohne Ihr Verschulden (Datenleck) | 0 € Haftung | § 675u BGB |
| Bank/Händler verlangte keine starke Kundenauthentifizierung (3D Secure) | 0 € Haftung | § 675v Abs. 4 BGB |
| Missbrauch nach Diebstahl (vor Sperrung) | Max. 50 € | § 675v Abs. 1 BGB |
| Betrug nach Kartensperre gemeldet | 0 € Haftung | § 675v Abs. 3 BGB |
| Grobe Fahrlässigkeit (PIN notiert, weitergegeben) | Volle Haftung möglich | § 675v Abs. 3 Nr. 2 BGB |
| Betrug durch Phishing (Bank trägt mit Schuld) | Geteilt, oft 0 € | Einzelfallentscheidung |
Wichtig: Die alleinige Verwendung der richtigen PIN beweist noch keine grobe Fahrlässigkeit. Nach § 675w BGB muss die Bank nachweisen, dass die Zahlung tatsächlich authentifiziert wurde, nicht umgekehrt Sie Ihre Unschuld.
Was tun, wenn die Bank nicht zahlt oder ein Inkassobüro sich meldet?
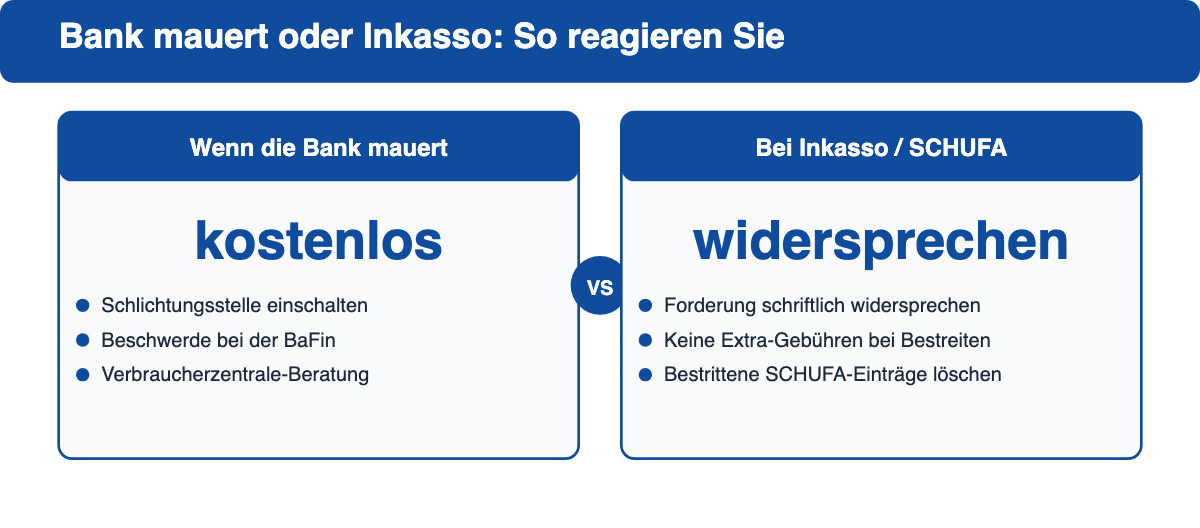
Lehnt die Bank die Erstattung ab, haben Sie mehrere kostenlose Beschwerdewege, bevor ein Anwalt nötig wird. Und meldet sich wegen der bestrittenen Buchung ein Inkassobüro oder droht ein SCHUFA-Eintrag, müssen Sie dem aktiv widersprechen, sonst bleibt der Eintrag stehen.
Wenn die Bank mauert
- Kostenlose Schlichtungsstelle des jeweiligen Bankenverbands einschalten
- Beschwerde bei der BaFin einreichen
- Kostenlose Erstberatung bei der Verbraucherzentrale nutzen
- Anwaltskosten lohnen sich meist erst ab einem Streitwert von rund 500 €
Bei Inkasso oder SCHUFA-Eintrag
- Der Forderung schriftlich widersprechen und den Betrug als Grund nennen
- Ein Inkassobüro darf für eine bestrittene Forderung keine zusätzlichen Gebühren verlangen
- Eine SCHUFA-Meldung ist bei einer nachweislich bestrittenen Forderung unzulässig
- Bereits eingetragene, bestrittene Einträge können Sie bei der SCHUFA löschen lassen
So schützen Sie sich vor Kreditkartenbetrug
Online-Sicherheit
- Nur auf HTTPS-Seiten zahlen (Schloss-Symbol)
- 3D Secure / Verified by Visa aktivieren
- Für unbekannte Shops virtuelle Kreditkarte nutzen
- Kein öffentliches WLAN für Zahlungen
- Limit für Online-Zahlungen in der App setzen
Physische Sicherheit
- Kartennummer, CVC und PIN nie zusammen notieren
- Geldautomaten auf Skimming-Aufsätze prüfen
- PIN beim Eingeben abschirmen
- Kontoauszüge wöchentlich prüfen
- Karte bei Verlust sofort sperren (116 116)
Deckt eine Versicherung den Schaden ab?
Die klassische Hausratversicherung deckt Kreditkartenbetrug in der Regel nicht ab, sie greift meist nur bei physischem Diebstahl der Karte selbst. Schutz vor finanziellem Schaden durch Phishing oder Online-Betrug bietet, wenn überhaupt, eine separate Cyberschutz- oder Vermögensschadenversicherung. Prüfen Sie vor dem Abschluss genau, ob Kreditkartenbetrug in den Bedingungen ausdrücklich genannt ist.
Häufige Fragen (FAQ)
Was ist eine unberechtigte Abbuchung und was ein Chargeback?
Eine unberechtigte Abbuchung ist eine Zahlung, die ohne Ihre Zustimmung erfolgte. Ein Chargeback ist die Rückbuchung durch Ihre Bank, diesen Anspruch müssen Sie innerhalb von 13 Monaten nach der Buchung geltend machen.
Wie lange dauert die Erstattung bei Kreditkartenbetrug?
Gesetzlich muss die Bank eine als nicht autorisiert gemeldete Zahlung spätestens am nächsten Geschäftstag erstatten. Bestreitet die Bank den Betrug oder verlangt sie zusätzliche Nachweise, dauert die Klärung in der Praxis oft 10 Werktage, in Streitfällen auch mehrere Wochen.
Muss ich zahlen, wenn die Bank keine starke Kundenauthentifizierung verlangt hat?
Nein, in diesem Fall haften Sie nach § 675v Abs. 4 BGB nicht, selbst wenn die Zahlung technisch mit Ihren Kartendaten ausgeführt wurde. Die Ausnahme gilt nur, wenn Sie selbst betrügerisch gehandelt haben.
Darf ein Inkassobüro wegen einer bestrittenen Kartenzahlung einen SCHUFA-Eintrag veranlassen?
Nein, solange Sie der Forderung schriftlich und nachvollziehbar widersprochen haben, darf keine SCHUFA-Meldung erfolgen. Ist bereits ein Eintrag entstanden, können Sie dessen Löschung verlangen und sich dabei von der Verbraucherzentrale unterstützen lassen.
Meine Bank verweigert die Erstattung, was jetzt?
Wenden Sie sich an den kostenlosen Ombudsmann des Bankenverbands oder die BaFin-Verbraucherschlichtung. Alternativ können Verbraucherzentralen helfen. Anwaltskosten lohnen sich meist erst ab einem Streitwert von rund 500 €.
Fazit: Schnell handeln schützt Ihr Geld
Bei Kreditkartenbetrug gilt: Je schneller Sie die Karte sperren und die Bank informieren, desto besser. Das Gesetz schützt Sie gut, bei rechtzeitiger Meldung haften Sie in aller Regel gar nicht, insbesondere wenn Ihre Bank keine starke Kundenauthentifizierung verlangt hat. Widersprechen Sie auch Inkassoforderungen und SCHUFA-Einträgen konsequent, wenn die Buchung nachweislich nicht von Ihnen stammt.