Die Curve Karte ist eine Aggregatorkarte: Sie bündelt bis zu 20 Visa- und Mastercard-Karten in einer einzigen physischen Mastercard. Das größte Alleinstellungsmerkmal ist "Go Back in Time" – eine Funktion, mit der du Zahlungen bis zu 120 Tage rückwirkend einer anderen Karte zuordnen kannst. Ob sich Curve 2026 noch lohnt, wer von der Karte wirklich profitiert und was die aktuellen Schwächen sind, zeigt dieser Test.
Das Wichtigste auf einen Blick
- Kartentyp: Debit-Mastercard (Aggregatorkarte); keine eigenständige Bank
- Jahresgebühr: kostenlos im Basisplan (Curve Pay); Aufstiegspläne ab 5,99 Euro/Monat
- Kartenlieferung: 5,99 Euro einmalig (Free-Plan); inklusive bei X und höher
- Unterstützte Karten: Visa und Mastercard (kein American Express, keine reine Girocard)
- Go Back in Time: rückwirkende Zahlungszuordnung; 30 Tage (Free) bis 120 Tage (Pro+)
- Auslandszahlungen: 250 Euro/Monat gebührenfrei (Free) bis 100.000 Euro/Monat (Pro+)
- ATM-Abhebungen: im Free-Plan keine gebührenfreien Abhebungen; ab Plan X 300 bis 1.000 Euro/Monat kostenlos
- Wochenendaufschlag: 1,5 Prozent samstags und sonntags, nur im Free-Plan (X/Pro/Pro+ zahlen keinen Aufschlag)
- SCHUFA-Check: nicht erforderlich
- Apple Pay / Google Pay: ja
Was ist die Curve Karte?
Curve ist kein Girokonto und keine Bank, sondern eine britische Fintech-Plattform mit Sitz in London. Das Unternehmen ist von der FCA (Financial Conduct Authority) reguliert und operiert auch für EWR-Kunden über eine europäische E-Geld-Lizenz. Die physische Karte ist eine Mastercard, die als "Durchleitungskarte" fungiert: Du bezahlst immer mit Curve, aber das Geld wird von der Karte abgebucht, die du in der App ausgewählt hast.
Mastercard GOLD (gebührenfrei.de)
Gebührenfreie Goldkarte mit weltweit kostenlosem Bargeld und Reiseversicherungspaket. 0 € im 1. Jahr
Das Konzept ist einfach: Du trägst nur eine Karte im Portemonnaie, hast aber in der App Zugriff auf alle deine Kreditkarten. Wer mehrere Karten für unterschiedliche Zwecke nutzt (Meilen auf der Amex-Alternative, kein Auslandsentgelt auf der Reisekreditkarte ohne Auslandsgebühren, Cashback auf einer weiteren Karte), kann mit Curve die passende Karte für jede Situation auswählen, ohne die Karte physisch zu wechseln.
Wichtig zu verstehen: Curve ersetzt keine Kreditkarte. Wer keine Kreditkarte besitzt, bekommt durch Curve keinen Kreditrahmen. Die Karte funktioniert nur, wenn mindestens eine Visa- oder Mastercard-Kreditkarte als Funding-Quelle hinterlegt ist.
Die vier Curve-Pläne im Vergleich 2026
Curve bietet seit 2025 vier Pläne unter den Namen Curve Pay, Curve Pay X, Curve Pay Pro und Curve Pay Pro+. Die früheren Bezeichnungen (Lite, X, Black, Metal) sind veraltet.
| Merkmal | Curve Pay (Free) | Curve Pay X | Curve Pay Pro | Curve Pay Pro+ |
|---|---|---|---|---|
| Monatliche Gebühr | 0 Euro | 5,99 Euro | 9,99 Euro | 17,99 Euro |
| Kartenlieferung | 5,99 Euro (einmalig) | inklusive | inklusive | inklusive |
| Auslandslimit (gebührenfrei) | 250 Euro/Monat | 3.333 Euro/Monat | 50.000 Euro/Monat | 100.000 Euro/Monat |
| ATM-Freigrenze | keine (0 Euro) | 300 Euro/Monat | 500 Euro/Monat | 1.000 Euro/Monat |
| Go Back in Time (Fenster) | 30 Tage | 60 Tage | 90 Tage | 120 Tage |
| Anzahl GBiT-Transfers | 3 | 3 | unbegrenzt | unbegrenzt |
| Cashback (1 % auf Auslandszahlungen) | nein | ja | ja | ja |
| Premium-Cashback bei Händlern | nein | nein | 6 Händler | 12 Händler |
| Smart Rules | 2 | unbegrenzt | unbegrenzt | unbegrenzt |
| Airport Lounge Zugang | nein | nein | nein | vergünstigt (LoungeKey) |
Nach Überschreiten des Auslandslimits fallen im Free-Plan 2,99 Prozent Gebühr an, in den Plänen X, Pro und Pro+ nur 1 Prozent. ATM-Abhebungen über der Freigrenze kosten auf allen Plänen einheitlich den höheren Betrag aus 2 Prozent oder 2 Euro pro Abhebung. Im Free-Plan greift diese Gebühr ab dem ersten abgehobenen Euro, weil es dort gar keine gebührenfreie ATM-Grenze gibt.
Der Wochenendaufschlag
Curve berechnet einen Aufschlag von 1,5 Prozent für Kartenzahlungen, die samstags oder sonntags in Fremdwährungen getätigt werden – allerdings nur im kostenlosen Free-Plan. Wer auf X, Pro oder Pro+ hochgestuft ist, zahlt am Wochenende keinen Aufschlag. Für häufige Wochenendreisen in Nicht-Euro-Länder ist das relevant: Wer im Free-Plan das Freilimit bereits ausgeschöpft hat und am Wochenende 500 Euro im Ausland ausgibt, zahlt zusätzlich zur 2,99-Prozent-Überschreitungsgebühr noch den Wochenendaufschlag von 1,5 Prozent.
Go Back in Time – so funktioniert die Funktion
Go Back in Time (GBiT) ist Curves wichtigstes Alleinstellungsmerkmal. Die Funktion erlaubt es, vergangene Transaktionen einer anderen Funding-Karte zuzuordnen – bis zu 30 Tage (Free-Plan) oder 120 Tage (Pro+) rückwirkend. (Quelle: curve.com/features/go-back-in-time)
Beispiel: Du bezahlst am 1. Mai ein Hotelzimmer für 300 Euro mit deiner ING Visa, die du als Standard-Karte hinterlegt hast. Eine Woche später merkst du, dass du auf deiner Miles & More-Karte noch Bonusmeilen sammeln konntest. Mit Go Back in Time wechselst du die Transaktion vom 1. Mai zur Miles & More-Karte – die Buchung wird von der ING rückgängig gemacht und stattdessen der Miles & More-Karte belastet.
Was Go Back in Time kann:
- Zahlung nachträglich von Karte A auf Karte B umbuchen
- Meilengutschriften optimieren
- Monatsausgaben gezielt auf Karten mit Cashback-Programm lenken
- Limit-Managment: Ausgaben von einer nahezu vollen Karte auf eine andere verschieben
Was Go Back in Time nicht kann:
- American Express-Karten sind nicht als Funding-Quelle unterstützt – GBiT auf eine Amex funktioniert nicht
- Ratenzahlungen oder revolvierende Kreditlimits können nicht nachträglich aktiviert werden
- Transaktionen, die bereits vom Issuer final gebucht und per Lastschrift eingezogen wurden, können je nach Issuer schwieriger oder gar nicht zurückgebucht werden
Gebühren im Detail
Auslandszahlungen
Curve rechnet Fremdwährungen zum Mastercard-Interbankenkurs ab – ohne eigenen Aufschlag, solange das monatliche Freilimit nicht überschritten ist. Ab Überschreitung zahlst du im Free-Plan 2,99 Prozent, in den Plänen X, Pro und Pro+ nur 1 Prozent.
Zusätzlich gilt im Free-Plan der Wochenendaufschlag von 1,5 Prozent für Fremdwährungszahlungen am Samstag oder Sonntag. Wer also im Free-Plan am Wochenende im Ausland bezahlt und das Freilimit bereits ausgeschöpft hat, zahlt 2,99 Prozent plus 1,5 Prozent Aufschlag. In den Plänen X, Pro und Pro+ entfällt der Wochenendaufschlag komplett.
Geldabheben am ATM
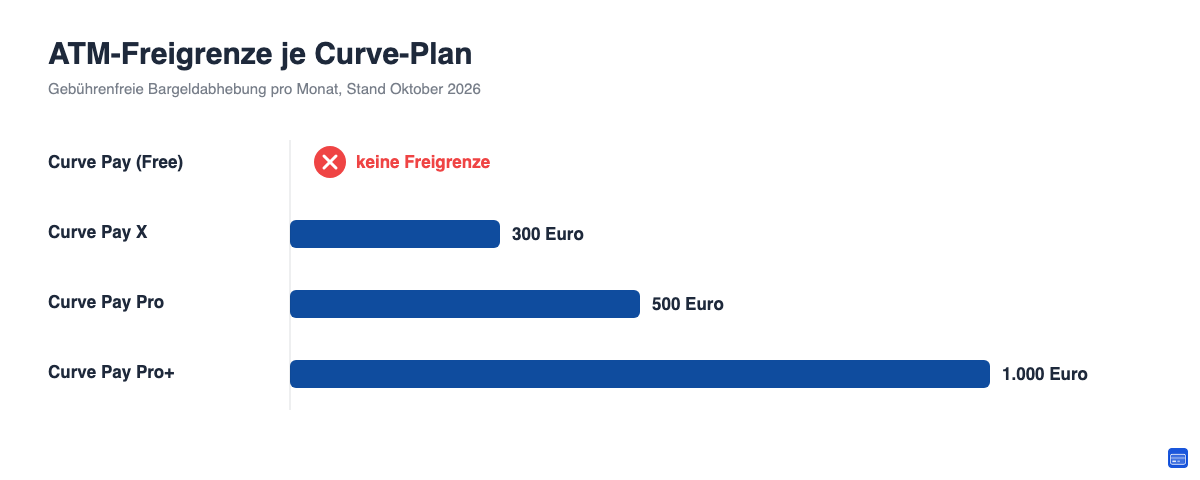
Im Free-Plan gibt es keine gebührenfreien ATM-Abhebungen: Jede Abhebung kostet den höheren Betrag aus 2 Prozent der Summe oder 2 Euro. Erst ab Plan X gibt es ein monatliches Freilimit (300 Euro bei X, 500 Euro bei Pro, 1.000 Euro bei Pro+); darüber hinaus gilt dieselbe 2-Prozent-oder-2-Euro-Regel. Die folgende Übersicht zeigt die Freigrenze je Plan auf einen Blick. Für Vielreisende mit häufigem Bargeldbedarf ist das ein Nachteil gegenüber Karten wie der DKB Visa (kostenlos für Aktivkunden) oder der Advanzia Mastercard Gold.
Kartenlieferung und monatliche Kosten
Der Free-Plan ist dauerhaft kostenlos, kostet aber 5,99 Euro einmalig für die physische Kartenlieferung. Die Monatspläne (X, Pro, Pro+) haben keine Liefergebühr; die physische Karte ist inklusive.
Was die Curve Karte kann – und was nicht
Unterstützte Karten
Curve unterstützt alle Visa- und Mastercard-Produkte: Kreditkarten, Prepaid-Karten und Debitkarten. Girocards (EC-Karten) sind nur unterstützt, wenn sie ein Visa- oder Mastercard-Cobadging tragen (wie die C24 Mastercard oder ING Debit-Visa). Reine Girocard ohne Cobadging funktioniert nicht.
American Express wird nicht unterstützt. Das ist für Meilensammler ein wichtiges Limit: Wer primär auf Amex-Punkte setzt, kann Curve nicht als Durchleiter nutzen.
Anti-Embarrassment Mode
Diese Funktion aktiviert automatisch eine Backup-Karte, wenn die Primärkarte abgelehnt wird – zum Beispiel wegen Kartenlimit, Auslandssperre oder technischer Störung. Voraussetzung: Du hast eine Backup-Karte in der App hinterlegt. Der Modus verhindert peinliche Situationen an der Kasse, wenn die Hauptkarte unerwartet scheitert.
Smart Rules
Mit Smart Rules lassen sich automatisierte Regeln erstellen: zum Beispiel "Verwende immer Karte B bei Transaktionen in Nicht-Euro-Währungen" oder "Buche Zahlungen über 200 Euro immer auf Karte C". Im Free-Plan sind 2 Regeln möglich, in allen anderen Plänen unbegrenzt.
Cashback-Programm (Curve Rewards)
Curve bietet ein Cashback-Programm mit ausgewählten Händlern (Uber, Apple, ASOS, EasyJet, McDonald's u.a.). Das Angebot ist jedoch stark auf den britischen Markt ausgerichtet. Deutsche Nutzer finden deutlich weniger aktive Partner. Der plan-übergreifende Cashback-Satz von 1 Prozent auf Auslandszahlungen (ab Plan X) ist hingegen global nutzbar.
Apple Pay und Google Pay
Curve kann in Apple Pay und Google Pay eingebunden werden. Praktisch: Wer kein NFC auf seiner Hauptkreditkarte hat, kann über Curve trotzdem kontaktlos zahlen – vorausgesetzt, die Hauptkarte ist als Funding-Quelle hinterlegt.
Erfahrungen und Kritik 2026
Trustpilot-Bewertungen
Curve steht auf Trustpilot bei 2,2 von 5 Sternen (13.053 Bewertungen, Stand Oktober 2026). Häufige Kritikpunkte: abgelehnte Identitätsverifizierung ohne Begründung, plötzliche Kartensperrungen und lange Reaktionszeiten im Support. Im Apple App Store sieht das Bild deutlich anders aus: Dort kommt die App "Curve Pay – Wallet & Cashback" auf 4,5 von 5 Sternen (4.027 Bewertungen, Stand Oktober 2026), mit Lob vor allem für GBiT, Kartenaggregation und den Datenschutz durch die versteckten Originalkarten. Die Lücke zwischen beiden Werten deutet darauf hin, dass die Unzufriedenheit sich vor allem um Support und Verifizierung dreht, nicht um die App-Funktionalität selbst.
Zur Einordnung der Unternehmensstabilität: Im November 2025 kündigte die Lloyds Banking Group an, Curve zu übernehmen. Laut Curves eigener Kunden-FAQ ändert die Übernahme kurzfristig nichts an Preisen, Produkten oder Support; bestehende Verträge und laufende Beschwerdeverfahren bleiben unverändert bei Curve.
Karten-Sperren-Problem (März 2026)
Im März 2026 berichteten zahlreiche deutsche und internationale Nutzer über plötzliche Kartensperrungen ohne vorherige Benachrichtigung per E-Mail oder In-App-Nachricht. Curve begründete die Sperren nachträglich mit Betrugsprävention und ausstehender ID-Verifikation. Branchenmedien wie NotebookCheck dokumentierten den Vorfall. Kritisiert wurde vor allem die fehlende Proaktivkommunikation: Betroffene Nutzer erfuhren von der Sperrung erst an der Kasse.
Ausfälle Januar 2026
Zu Jahresbeginn 2026 meldeten mehrere Nutzer, dass die Curve-Karte für Online-Zahlungen und ATM-Abhebungen temporär nicht funktionierte. Curve kommunizierte diese Ausfälle nicht prominent auf Statusseiten oder per Push-Benachrichtigung.
Fazit zur Zuverlässigkeit
Curve ist für den Alltag stabil – wenn keine Störung vorliegt. Die Kommunikation bei Problemen ist jedoch eine Schwachstelle. Wer Curve als einzige Karte im Ausland nutzen will, sollte immer eine Backup-Karte direkt (ohne Curve) dabei haben.
Für wen lohnt sich die Curve Karte?
Geeignet für
- Vielreisende mit mehreren Kreditkarten: Wer drei oder mehr Visa- und Mastercard-Karten nutzt und jeweils die optimale Karte für jede Transaktion auswählen will, ohne das Portemonnaie vollzustopfen.
- Meilensammler: GBiT erlaubt es, vergangene Ausgaben noch auf eine Meilen-Kreditkarte umzubuchen. Praktisch für spontane Buchungen, bei denen die falsche Karte ausgewählt wurde.
- Nutzer mit Karten ohne NFC/Apple Pay: Wer eine Karte ohne kontaktloses Bezahlen besitzt, kann sie über Curve in Apple Pay einbinden.
- Menschen ohne SCHUFA-Score: Curve prüft keine SCHUFA, was den Zugang für Nutzer mit eingeschränktem Score ermöglicht.
Weniger geeignet für
- Nutzer ohne bestehende Kreditkarte: Curve ist kein Ersatz für eine Kreditkarte. Ohne Funding-Quelle funktioniert Curve nicht.
- Amex-Nutzer: American Express wird nicht unterstützt. Für Amex-Punkte-Sammler ist Curve daher kein Vorteil.
- Nutzer, die nur eine Karte benötigen: Wer eine gute Reisekreditkarte wie die Advanzia Mastercard Gold (kostenlos, ohne Auslandsgebühren) besitzt, bekommt durch Curve keinen Mehrwert.
- Nutzer mit hohem Bargeldbedarf: Die ATM-Freigrenzen von Curve (200 bis 1.000 Euro je Plan) sind vergleichbar mit Revolut und Wise, aber schlechter als die DKB Visa für Aktivkunden.
Optimale Kombination
Curve entfaltet seinen Nutzen am stärksten in Kombination mit zwei unterschiedlichen Karten:
- Eine Meilenkarte oder Cashback-Kreditkarte (z.B. Hanseatic Bank awa7 Visa) für tägliche Ausgaben
- Eine Reisekreditkarte ohne Auslandsentgelt (z.B. Advanzia Mastercard Gold, DKB Visa) für Auslandsausgaben
Über Smart Rules weist Curve Auslandszahlungen automatisch der Reisekarte zu; GBiT korrigiert versehentlich falsch gebuchte Zahlungen.
Curve Karte Alternativen im Vergleich
| Merkmal | Curve Pay (Free) | Revolut Standard | Wise Karte | N26 Standard |
|---|---|---|---|---|
| Monatliche Gebühr | 0 Euro | 0 Euro | 0 Euro | 0 Euro |
| Eigenständiges Konto | nein | ja | ja | ja |
| Auslandszahlungen | 250 Euro (dann 2,99 %) | 1.000 Euro (dann 1 %) | Mittelkurs (dann ab 0,43 %) | Mastercardkurs |
| ATM kostenlos | keine (0 Euro) | 200 Euro/Monat | 250 Euro/Monat | 3 mal/Monat |
| Go Back in Time | ja (30 Tage) | nein | nein | nein |
| Karten aggregieren | ja | nein | nein | nein |
| SCHUFA-Check | nein | nein | nein | nein |
| Amex-Support | nein | nein | nein | nein |
Revolut ist sinnvoll, wenn du ein vollständiges Nebenkonto mit eigenem IBAN-Konto und Kryptofunktionen willst. Das Freilimit (1.000 Euro/Monat) ist höher als Curve Free.
Wise ist die beste Wahl für Freiberufler und Internationales: echter Mittelkurs für Zahlungen und Überweisungen in 150+ Währungen, günstiger als Curve sobald das Limit überschritten wird.
N26 ist ein vollwertiges deutsches Girokonto mit Visa-Karte. Gut für Menschen, die eine deutsche IBAN und einfaches Mobile Banking suchen, aber keine Kartenaggregation brauchen.
Curve schlägt alle drei in einem Punkt: Es ist die einzige Lösung, die bestehende Kreditkarten in einer Karte bündelt und rückwirkende Transaktionszuordnung erlaubt. Für Nutzer, die ihre bestehenden Karten optimieren wollen, gibt es keine vergleichbare Alternative.
So beantragst du die Curve Karte
- App herunterladen: Curve ist für iOS und Android verfügbar. Registrierung mit E-Mail-Adresse und Handynummer.
- Identitätsprüfung: Curve prüft keine SCHUFA, verlangt aber eine Identitätsverifikation per Ausweis (Reisepass oder Personalausweis) und Selfie.
- Karten verknüpfen: Im App-Setup werden Visa- und Mastercard-Karten per Kartennummer hinzugefügt. Die Karten werden mittels einer kleinen Test-Buchung verifiziert.
- Karte bestellen: Die physische Mastercard wird per Post geliefert. Lieferzeit: 5 bis 10 Werktage. Kostet 5,99 Euro (Free-Plan) oder ist im kostenpflichtigen Plan inklusive.
- Karte aktivieren: Nach Lieferung wird die Karte in der App aktiviert und kann sofort genutzt werden.
Der gesamte Antragsprozess dauert typischerweise 10 bis 15 Minuten. Eine Bonität-Prüfung findet nicht statt; Voraussetzung ist lediglich eine gültige ID und mindestens eine unterstützte Karte.
Fazit
Curve ist ein nützliches Werkzeug für Nutzer, die mehrere Kreditkarten besitzen und diese smart verwalten wollen. Go Back in Time, Anti-Embarrassment Mode und Smart Rules sind echte Mehrwerte – vor allem für Vielreisende und Meilensammler.
Die Kehrseite: Curve ist keine eigenständige Bank, der Cashback ist UK-lastig, American Express wird nicht unterstützt, und der Kundenservice hat in der Vergangenheit durch schlechte Kommunikation bei Ausfällen und Kartensperrungen enttäuscht.
Empfehlung: Curve Free lohnt sich ab zwei verschiedenen Kreditkarten, die du für unterschiedliche Zwecke nutzt. Das kostenlose Basismodell ist ein sinnvoller Ergänzungsservice ohne Risiko. Curve X oder Pro lohnen sich nur, wenn du regelmäßig im Ausland bezahlst und das höhere Freilimit wirklich ausschöpfst.
Wer keine bestehenden Kreditkarten optimieren will, sondern ein vollwertiges Konto sucht, ist mit Revolut, Wise oder N26 besser bedient.
Häufige Fragen zur Curve Karte
Ist Curve in Deutschland verfügbar?
Curve ist für Nutzer in Deutschland und allen EU-/EWR-Ländern verfügbar. Die Karte kann über die App bestellt werden; der Service läuft unter einer europäischen E-Geld-Lizenz. Im Januar 2026 gab es temporäre Probleme mit Online-Zahlungen für einige Nutzer; diese sind inzwischen behoben.
Kann ich American Express mit Curve verknüpfen?
Curve unterstützt ausschließlich Visa- und Mastercard-Karten als Funding-Quellen, American Express lässt sich nicht verknüpfen. Die Karte lässt sich weder als Primär- noch als Backup-Karte hinterlegen. Go Back in Time funktioniert daher nicht auf Amex-Karten.
Was passiert, wenn meine Hauptkarte abgelehnt wird?
Wird die Hauptkarte beim Bezahlen abgelehnt, springt der Anti-Embarrassment Mode automatisch ein und belastet eine hinterlegte Backup-Karte. Diese Funktion muss in der App aktiviert und eine Backup-Karte definiert sein. Ohne konfigurierte Backup-Karte schlägt die Transaktion fehl wie bei jeder normalen Karte.
Wie viel kostet die Curve Karte im Monat?
Der Free-Plan (Curve Pay) ist dauerhaft kostenlos, kostet aber 5,99 Euro einmalig für die Kartenlieferung. Curve Pay X kostet 5,99 Euro/Monat, Curve Pay Pro 9,99 Euro/Monat und Curve Pay Pro+ 17,99 Euro/Monat.
Ist Curve sicher?
Curve ist von der britischen FCA (Financial Conduct Authority) reguliert und betreibt für EWR-Nutzer eine entsprechende europäische Lizenz. Transaktionen sind durch den Chargeback-Mechanismus von Mastercard geschützt. Curve selbst bietet zusätzlich Käuferschutz bis 100.000 Euro. (Quelle: curve.com/legal) Da Curve kein eigenes Girokonto ist, gibt es keinen gesetzlichen Einlagenschutz im Sinne des deutschen Einlagensicherungsgesetzes – das ist aber auch nicht relevant, weil kein Guthaben bei Curve gehalten wird. Seit November 2025 läuft außerdem die Übernahme von Curve durch die Lloyds Banking Group; an Regulierung, Lizenz und Kundenschutz ändert sich dadurch laut Curve nichts.