Innerhalb von Minuten fertig. Die Klarna Card lässt sich ausschließlich über die Klarna App beantragen, ohne Filialbesuch und ohne Formulare in Papierform. Nach erfolgreicher Prüfung steht die digitale Karte sofort im Wallet bereit. Apple Pay, Google Pay und Online-Käufe sind dann unmittelbar möglich. Dieser Ratgeber erklärt, welche Voraussetzungen Klarna für die Kreditkarte verlangt, wie der Antrag Schritt für Schritt abläuft, welche der fünf Mitgliedschaftsstufen am besten passt und was bei einer Ablehnung sinnvoll ist.
Was ist die Klarna Card?
Herausgeber ist die Klarna Bank AB (publ), eine in Schweden lizenzierte Bank mit EU-Bankenpass. Die Klarna Card trägt das Visa-Logo und gilt weltweit überall dort, wo Visa akzeptiert wird. Rechtlich betrachtet handelt es sich um eine Debitkarte mit integrierter BNPL-Funktion (Buy Now, Pay Later), nicht um eine klassische Revolving-Kreditkarte mit festem Kreditrahmen. Ein im Voraus garantiertes Kreditlimit gibt es deshalb nicht. Klarna bezeichnet das Verfügungsvolumen als "Shopping Power" und berechnet es dynamisch je Transaktion auf Basis der individuellen Bonität und der bisherigen Klarna-Zahlungshistorie. Dieser Wert kann sich zwischen zwei Einkäufen ändern und ist nicht fest planbar, weshalb Klarna selbst ihn nur als Schätzung für den nächsten Einkauf bezeichnet. Die eigentliche Kreditkarten-Funktion mit Ratenzahlung und höherer Shopping Power setzt zudem mindestens die kostenpflichtige Mitgliedschaftsstufe Everywhere voraus; die kostenlose Standard-Karte deckt nur Sofortzahlungen ab.
Hanseatic Bank GenialCard
Dauerhaft gebührenfreie Mastercard mit weltweit kostenlosem Bezahlen und flexibler Rückzahlung. 0 € / Jahr
Mastercard GOLD (gebührenfrei.de)
Gebührenfreie Goldkarte mit weltweit kostenlosem Bargeld und Reiseversicherungspaket. 0 € im 1. Jahr
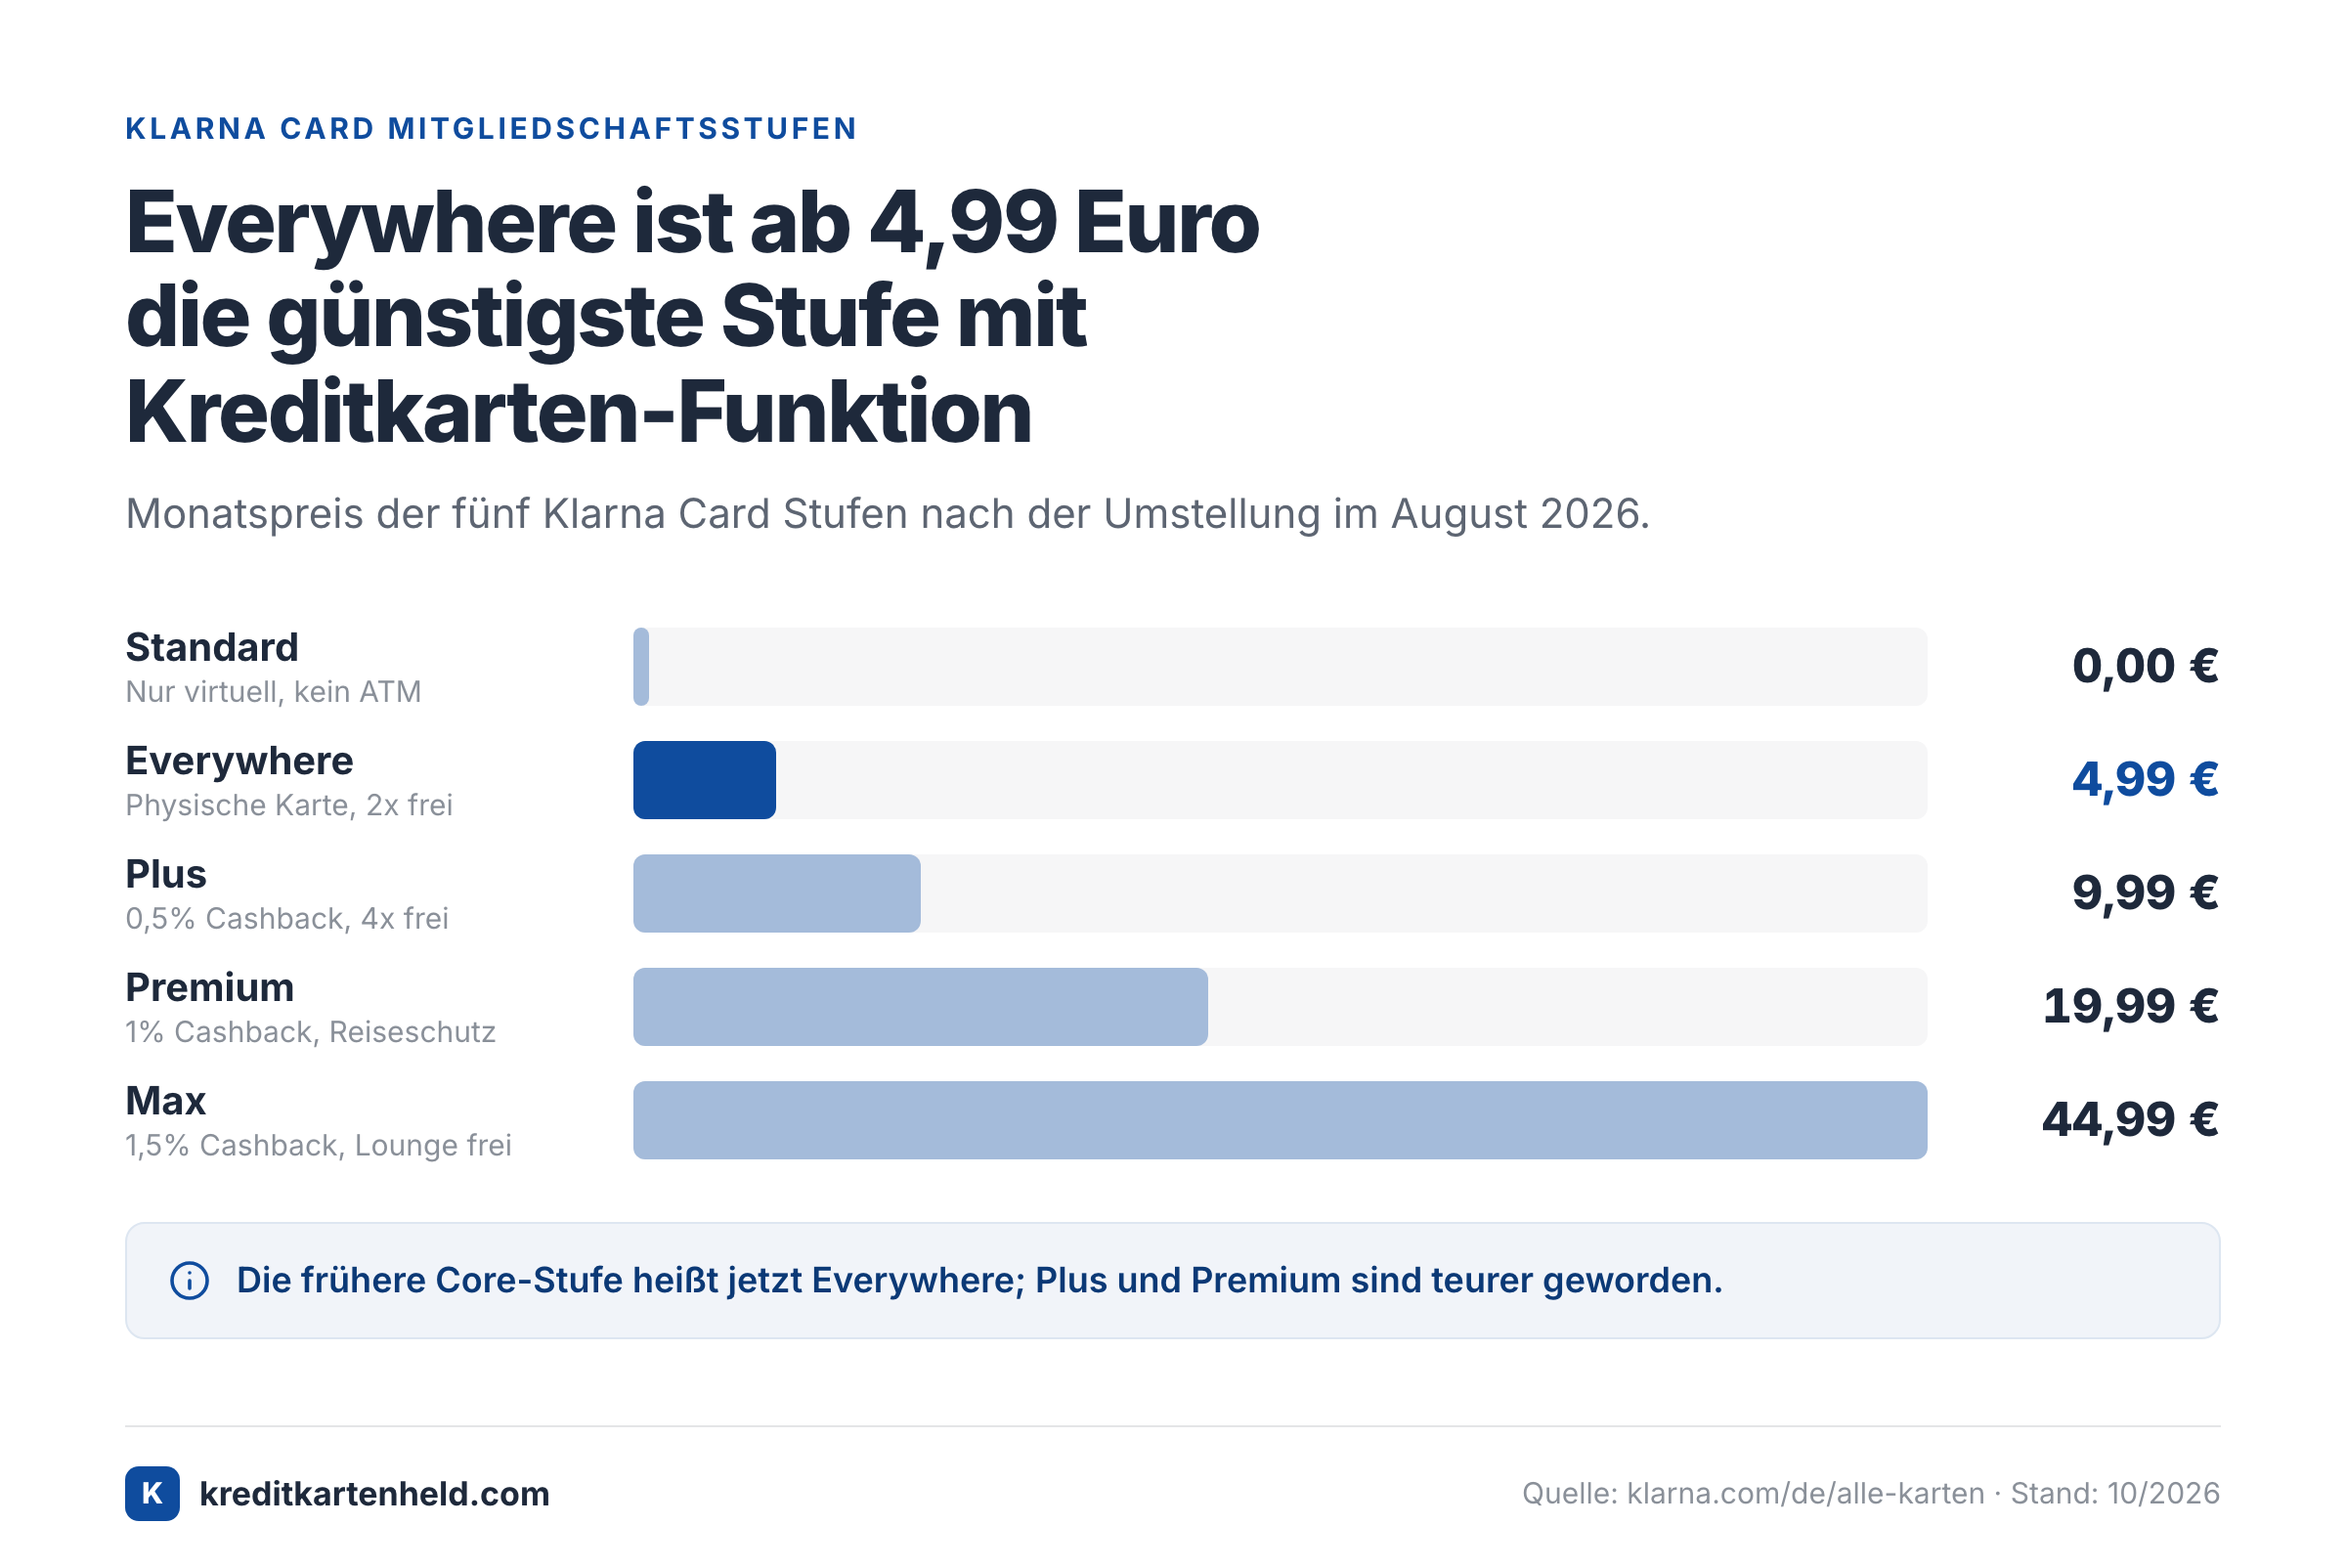
Fünf Mitgliedschaftsstufen stehen zur Wahl. Die kostenlose Standard-Stufe liefert nur eine virtuelle Karte ohne Bargeldabhebefunktion. Ab der Stufe Everywhere (4,99 EUR/Monat) gibt es eine physische Karte und die eigentliche Kreditkarten-Funktion. Stand: Oktober 2026.
Schnellübersicht: Klarna Card auf einen Blick
| Merkmal | Details |
|---|---|
| Kartentyp | Visa (Debit mit BNPL-Funktion) |
| Herausgeber | Klarna Bank AB (publ) (lizenziert von der schwedischen Finansinspektionen, Sitz Stockholm) |
| Jahresgebühr | 0 EUR (Standard-Stufe dauerhaft kostenfrei) |
| Monatliche Gebühr | 0 EUR (Standard) bis 44,99 EUR (Max) |
| Zahlungsoptionen | Sofort, bis zu 30 Tage, Ratenzahlung 6 bis 36 Monate (laut externem Vergleichsportal effektiver Jahreszins bis zu 8,65 % p. a.; Klarna zeigt den individuellen Satz vor Vertragsschluss an) |
| Fremdwährungsgebühren | Keine |
| Apple Pay / Google Pay | Ja, sofort nach Genehmigung nutzbar |
| Bargeldabhebungen | Ab Stufe Everywhere; Standard ohne ATM-Zugang |
| Mindestvoraussetzungen | 18 Jahre, Wohnsitz in Deutschland, gültiger Ausweis, Steuer-ID, vorheriger Klarna-Einkauf |
Voraussetzungen für die Klarna Card
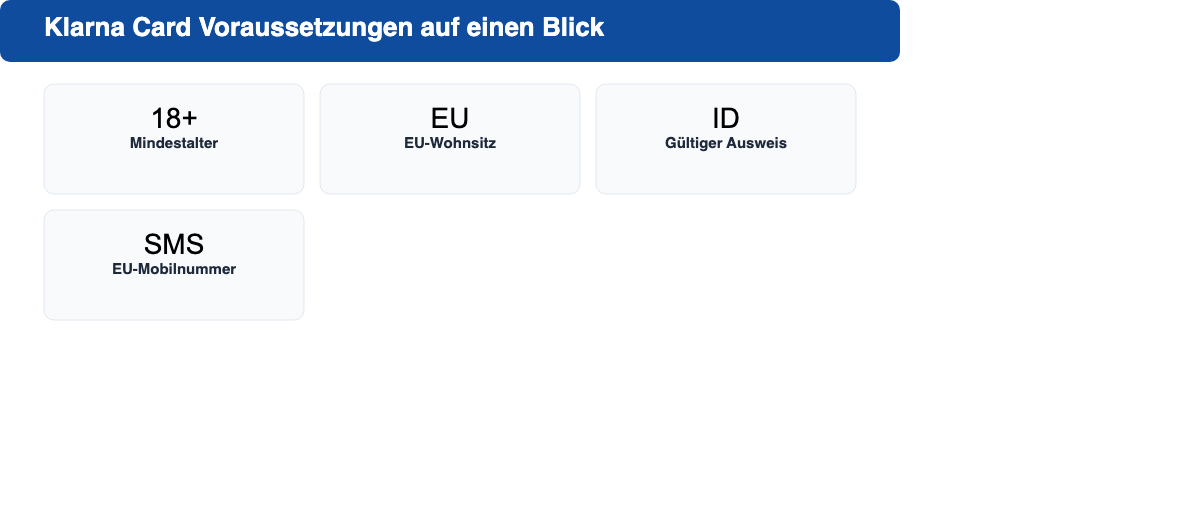
Klarna veröffentlicht vier offizielle Mindestvoraussetzungen für die Grundkarte. Alle vier müssen gleichzeitig erfüllt sein, sonst scheitert der Antrag technisch, noch bevor eine Bonitätsprüfung stattfindet. Für die eigentliche Kreditkarten-Funktion verlangt Klarna laut eigener Hilfeseite zusätzlich einen vorherigen Klarna-Einkauf und eine Mindestmitgliedschaft (siehe unten).
Mindestalter und Wohnsitz
18 Jahre. Das ist die harte Altersgrenze; ein Klarna-Produkt für Minderjährige existiert nicht. Für die Kreditkarte verlangt Klarnas eigene Hilfeseite zusätzlich einen Wohnsitz in Deutschland mit gültiger Adresse. Die allgemeine Klarna Card wird zwar EU-weit beworben, doch wer in der Schweiz, in Großbritannien oder einem anderen Nicht-EU-Staat lebt, wird abgelehnt, selbst wenn eine deutsche Bankverbindung vorhanden ist.
Vorherige Klarna-Nutzung und Mindestmitgliedschaft
Ohne vorherigen Klarna-Einkauf geht es nicht. Klarnas eigene Hilfeseite zur Kreditkarte nennt einen bereits getätigten Einkauf über Klarna als eigenständige Voraussetzung, unabhängig von der externen oder internen Bonitätsprüfung. Wer Klarna noch nie genutzt hat, muss zunächst einen regulären Klarna-Einkauf abschließen, bevor sich die Kreditkarte beantragen lässt. Hinzu kommt ein verknüpftes Bankkonto, bei dem der Antragsteller alleiniger Kontoinhaber ist und dessen Daten exakt mit den Klarna-Angaben übereinstimmen müssen. Für die Kreditkarten-Funktion selbst ist außerdem mindestens die kostenpflichtige Mitgliedschaftsstufe Everywhere (4,99 EUR/Monat) nötig; sie lässt sich direkt während der Beantragung abschließen.
Legitimierung und Steuer-ID
Für die digitale Identifizierung ist ein gültiger Personalausweis oder Reisepass nötig. Abgelaufene Dokumente führen zur sofortigen Ablehnung. Daneben verlangt Klarna die Steuer-Identifikationsnummer (Steuer-ID). Das Bundeszentralamt für Steuern vergibt sie automatisch, bei Geburten in Deutschland ebenso wie nach dem Zuzug aus dem Ausland. Wer sie nicht mehr kennt: Eine kostenlose Neuausstellung lässt sich online beim Bundeszentralamt anfordern. Erreichbar sein muss man außerdem per Mobilnummer aus der EU oder dem Vereinigten Königreich, da Klarna SMS-Verifizierungen nutzt.
Bonitätsanforderungen
Gehaltsabrechnungen verlangt Klarna nicht. Einen expliziten Mindesteinkommensnachweis gibt es nicht. Trotzdem läuft im Hintergrund eine Bonitätsprüfung ab. Dabei fließt vor allem die interne Klarna-Zahlungshistorie ein: Wer in der Vergangenheit Klarna-Rechnungen pünktlich beglichen hat, startet mit einem Vertrauensvorsprung. Säumige Zahlungen bei früheren Klarna-Bestellungen hingegen können den Antrag scheitern lassen, ganz unabhängig vom SCHUFA-Score.
Klarna Card beantragen: Schritt für Schritt
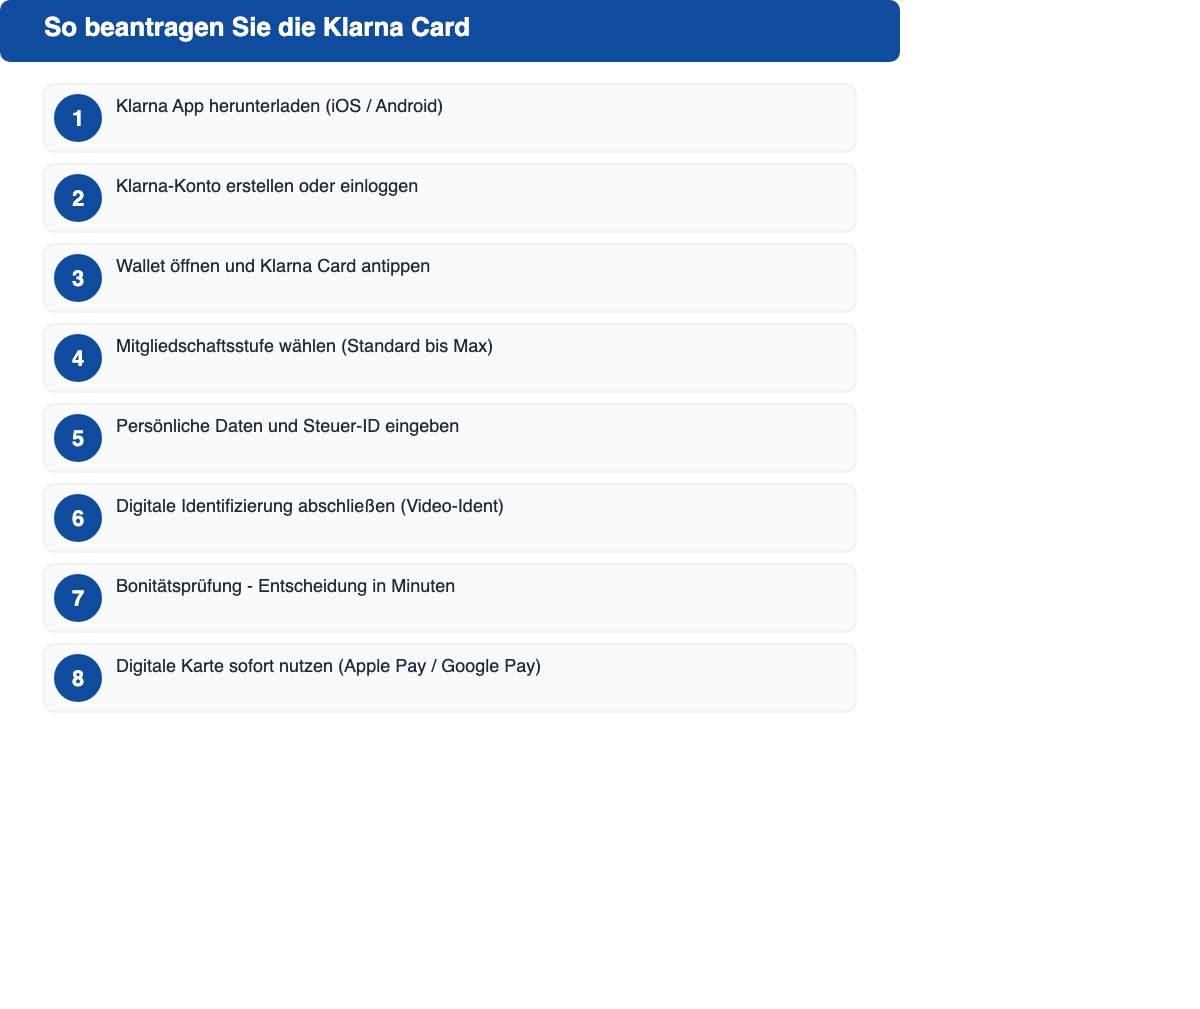
Der gesamte Prozess läuft über die Klarna App. Desktop-Browser funktionieren nicht. Die App ist kostenlos im Apple App Store und im Google Play Store verfügbar.
Schritt 1: App herunterladen und starten.
Schritt 2: Klarna-Konto anlegen oder einloggen. Wer die App bereits für Klarna-Zahlungen nutzt, kann sich direkt einloggen. Neukunden legen in wenigen Minuten ein Konto an. Alle bisherigen Klarna-Transaktionen sind damit sofort sichtbar und fließen in die spätere Bonitätsbewertung ein.
Schritt 3: Wallet öffnen. Unten in der App-Navigation befindet sich die Rubrik "Wallet". Hier verwaltet Klarna alle Zahlungsmethoden und Karten des Nutzers.
Schritt 4: Klarna Card auswählen. Im Wallet-Bereich gibt es den Abschnitt "Klarna Karten". Tippen auf "Klarna Card" startet den Antragsflow. Ab hier führt die App selbstständig durch alle verbleibenden Schritte.
Schritt 5: Mitgliedschaftsstufe wählen. Klarna zeigt alle fünf Stufen mit ihren Preisen und Vorteilen nebeneinander an. Wer nur die kostenlose Standard-Karte für Sofortzahlungen will, bleibt bei Standard; wer die eigentliche Kreditkarten-Funktion mit Ratenzahlung nutzen möchte, braucht mindestens die Stufe Everywhere. Die Entscheidung ist nicht endgültig, denn Upgraden und Downgraden ist jederzeit in der App möglich.
Schritt 6: Persönliche Daten eingeben. Abgefragt werden vollständiger Name, Geburtsdatum, Wohnanschrift, E-Mail-Adresse und Steuer-ID. Jede Angabe muss exakt mit dem Ausweisdokument übereinstimmen.
Schritt 7: Digitale Identifizierung. Im Regelfall verknüpft man dafür sein Bankkonto per IBAN, Klarna überweist zur Kontrolle einen Centbetrag und bestätigt den Antrag per SMS. Erkennt Klarna die angegebene Bank nicht automatisch, springt die App auf ein Video-Ident um; dieses läuft direkt in der App und ist in wenigen Minuten erledigt.
Schritt 8: Bonitätsprüfung und sofortige Entscheidung. Die Prüfung läuft vollständig automatisiert. Eine Entscheidung kommt in der Regel innerhalb weniger Minuten.
Schritt 9: Digitale Karte sofort nutzen. Grünes Licht bedeutet: Die virtuelle Klarna Card ist unmittelbar im Wallet verfügbar. Apple Pay und Google Pay lassen sich auf der Stelle einrichten. Online-Käufe sind ab jetzt möglich.
Schritt 10: Physische Karte per Post (ab Stufe Everywhere). Wer Everywhere, Plus, Premium oder Max gewählt hat, erhält die Plastik- oder Metallkarte per Post. Laut Klarnas eigener Hilfeseite wird die angeforderte Karte innerhalb von 10 Werktagen nach Genehmigung des Antrags versendet.
Klarna Card Stufen im Vergleich: Welche passt zu mir?
Klarna hat die Stufen im August 2026 neu zugeschnitten: Die frühere Core-Stufe heißt jetzt Everywhere, und mehrere Preise und Leistungen haben sich geändert. Die folgende Grafik und Tabelle zeigen den aktuellen Stand (Oktober 2026).
| Stufe | Preis/Monat | Karte | Kostenlose Abhebungen pro Monat | Cashback | Reiseversicherung | Lounge-Zugang |
|---|---|---|---|---|---|---|
| Standard | 0 EUR | Nur virtuell | Kein ATM | Nein | Nein | Nein |
| Everywhere | 4,99 EUR | Plastik + virtuell | 2x kostenlos | Nein | Nein | Nicht im aktuellen Angebot aufgeführt |
| Plus | 9,99 EUR | Plastik (3 Designs) | 4x kostenlos | 0,5 % (2x an ausgewählten Shops) | Nein | Nicht im aktuellen Angebot aufgeführt |
| Premium | 19,99 EUR | Metall (2 Designs) | 6x kostenlos | 1,0 % (3x an ausgewählten Shops) | Ja (weltweiter Reiseschutz) | Nicht im aktuellen Angebot aufgeführt |
| Max | 44,99 EUR | Metall Roségold | 10x kostenlos | 1,5 % (4x an ausgewählten Shops) | Ja | Unbegrenzt kostenlos (1.500+ Lounges) |
Standard empfiehlt sich für alle, die Klarna hauptsächlich beim Online-Shopping nutzen und keine Monatsgebühr zahlen wollen. Bargeldabhebungen, eine physische Karte und die eigentliche Kreditkarten-Funktion gibt es hier nicht.
Everywhere ist die günstigste Stufe mit physischer Karte und Kreditkarten-Funktion. 4,99 EUR monatlich, zwei kostenlose Abhebungen, bevorzugter Telefon-Support laut Klarna. Für Gelegenheitsnutzer, die vor allem die Plastikkarte und die Ratenzahlungsoption wollen, oft die günstigste sinnvolle Option.
Plus bringt mit 0,5 % Cashback (doppelt bei ausgewählten Shops) und vier freien Abhebungen für 9,99 EUR monatlich ein gutes Verhältnis aus Preis und Nutzen. Dazu kommen Kaufschutz und eine 30-Tage-Bestpreisgarantie laut Klarna.
Premium kostet 19,99 EUR monatlich und bringt 1 % Cashback, 3x Cashback bei ausgewählten Shops, sechs freie Abhebungen, weltweiten Reiseschutz und eine Metallkarte mit. Dazu kommen laut Klarna 2 GB mobile Daten und 14 inkludierte Abonnements pro Monat, was die Stufe für Vielnutzer mit Zusatzdiensten interessant macht.
Max richtet sich an Vielnutzer mit hohem Cashback-Anspruch. Für 44,99 EUR monatlich gibt es 1,5 % Cashback, 4x Cashback bei ausgewählten Shops, unbegrenzten kostenlosen Lounge-Zugang an über 1.500 Standorten weltweit, 5 GB mobile Daten und 18 inkludierte Abonnements laut Klarna. Wer diese Zusatzleistungen nicht regelmäßig nutzt, kommt mit Premium oder Plus günstiger weg.
SCHUFA und Bonität: Was Klarna beim Antrag prüft
Ja, Klarna führt beim Kartenantrag eine externe Bonitätsprüfung über die SCHUFA (die größte deutsche Wirtschaftsauskunftei) durch. Ob diese als scoreneutrale Konditionsanfrage oder als scorebeeinflussende Kreditanfrage in die SCHUFA eingeht, kommuniziert Klarna nicht explizit öffentlich.
Klar ist: Die Klarna Card selbst hinterlässt keinen automatisch negativen SCHUFA-Eintrag. Problematisch wird es bei der Nutzung. Säumige Klarna-Raten werden an SCHUFA-Partner gemeldet. Offene Ratenverträge können als Verbindlichkeiten erscheinen. Mahnverfahren führen zu harten negativen Einträgen.
Fazit für die Praxis: Pünktliche Zahlung schützt den SCHUFA-Score. Der Kartenantrag selbst ist nach aktuellem Stand kein wesentliches Risiko für die Bonität. Wer mit einem bereits belasteten Score antritt, hat geringere Chancen auf eine Genehmigung; in solchen Fällen kann ein Blick auf Kreditkarten ohne SCHUFA sinnvoll sein.
Wie lange dauert die Bearbeitung?
Wenige Minuten. Die Antragsprüfung läuft vollständig automatisiert, ohne manuelle Bearbeitungsphasen. Nach der Genehmigung gilt:
Die digitale Karte steht sofort zur Verfügung. Apple Pay und Google Pay lassen sich direkt einrichten. Wer die Standard-Stufe wählt, bekommt keine physische Karte, ist aber ab der ersten Minute online voll einsatzfähig.
Für Everywhere bis Max dauert der Postversand der physischen Karte laut Klarnas eigener Hilfeseite 10 Werktage nach Genehmigung des Antrags. Wer eine bevorstehende Reise plant und auf die physische Karte angewiesen ist, sollte mindestens drei Wochen vorab beantragen, um Pufferzeit für eine mögliche Nachfrage bei der Legitimierung einzuplanen.
Häufige Ablehnungsgründe: Was tun?
Abgelehnt zu werden ist kein dauerhafter Zustand. Die meisten Ablehnungsgründe sind behebbar.
Negative Klarna-Zahlungshistorie ist der häufigste interne Grund. Offene oder gemahnte Klarna-Forderungen sollte man vollständig begleichen. Anschließend hilft es, einige Monate lang pünktlich über Klarna zu zahlen, bevor man den Antrag erneut stellt.
Ein belasteter SCHUFA-Score kann ebenfalls zur Ablehnung führen. Eine kostenlose SCHUFA-Selbstauskunft lässt sich einmal jährlich nach Art. 15 DSGVO anfordern. Falsche Einträge können beim zuständigen Vertragspartner oder direkt bei der SCHUFA beanstandet werden.
Technische Ablehnung passiert bei abgelaufenem Ausweis, fehlendem Wohnsitz in Deutschland oder unbekannter Steuer-ID. Alle drei Punkte lassen sich konkret beheben, bevor man einen neuen Antrag stellt.
Speziell für die Kreditkarten-Funktion nennt Klarnas eigene Hilfeseite drei weitere, rein strukturelle Ablehnungsgründe: kein vorheriger Klarna-Einkauf, keine aktive Mitgliedschaft ab Stufe Everywhere, oder ein verknüpftes Bankkonto, das nicht auf den Antragsteller allein läuft. Alle drei lassen sich ohne Wartezeit beheben, indem man zunächst regulär über Klarna einkauft, die passende Mitgliedschaft abschließt und ein eigenes Konto verknüpft.
Wer unter 18 Jahre alt ist, hat aktuell keine Möglichkeit, die Klarna Card zu erhalten. Ein Klarna-Produkt für Minderjährige existiert nicht.
Alternative: Für alle, denen die Klarna Card verwehrt bleibt, bieten Prepaid-Kreditkarten eine Sofortlösung ohne Bonitätsprüfung. Für Klarna-Käufe im Online-Shopping bleibt die Klarna-Zahlung auch ohne eigene Klarna Card nutzbar; die Karte ist ein Zusatzprodukt, keine Grundvoraussetzung für das Klarna-Ökosystem.
FAQ
Kann ich die Klarna Card ohne Klarna-Girokonto beantragen?
Ja, ein Klarna-Girokonto ist keine Voraussetzung für die Klarna Card. Wer möchte, kann es im Rahmen des Antragsprozesses optional dazu einrichten.
Gibt es eine Warteliste für die Klarna Card?
Nein, Klarna führt keine öffentliche Warteliste für die Card. Der Antrag wird nach Einreichen unmittelbar geprüft und entschieden.
Kann ich die Mitgliedschaftsstufe nachträglich ändern?
Ja, jederzeit in der App. Upgrades werden sofort wirksam. Ein Downgrade auf Standard tritt zum nächsten Abrechnungsmonat in Kraft.
Wie kündige ich die Klarna Card?
Die Kündigung erfolgt ausschließlich über die Klarna App im Bereich Konto-Einstellungen. Offene Ratenverträge laufen nach der Kündigung weiter und müssen vollständig bedient werden.
Ist Klarna eine echte Bank?
Ja, Klarna Bank AB (publ) besitzt eine schwedische Banklizenz unter Aufsicht der Finansinspektionen und operiert in Deutschland über den EU-Bankenpass. Einlagen auf dem Klarna-Girokonto sind über die schwedische Einlagensicherung bis 100.000 EUR abgesichert.
Brauche ich ein Girokonto für die Klarna Card?
Kein externes Girokonto erforderlich. Zahlungen und Raten werden über das Klarna-Konto oder eine hinterlegte Bankverbindung per SEPA-Lastschrift abgebucht.
Brauche ich eine Mitgliedschaft für die Klarna Card?
Nein, nicht für die kostenlose Standard-Karte selbst. Für die eigentliche Kreditkarten-Funktion mit Ratenzahlung, höherer Shopping Power und Cashback ist laut Klarna aber mindestens die Stufe Everywhere für 4,99 EUR im Monat nötig, die sich direkt während der Beantragung abschließen lässt.
Hat die Klarna Kreditkarte ein festes Limit?
Nein, ein fest zugesagtes Kreditlimit gibt es nicht. Klarna berechnet stattdessen die Shopping Power dynamisch für jeden einzelnen Einkauf, abhängig von Bonität, offenen Beträgen und bisheriger Zahlungshistorie, sodass sich der nutzbare Betrag von Kauf zu Kauf ändern kann. Für Nutzer, die ein festes, planbares Limit brauchen, ist die Klarna Kreditkarte deshalb nur eingeschränkt geeignet.