Kreditkarte ohne Girokonto: Geht das wirklich?
Ja, eine Kreditkarte ohne Girokonto lässt sich problemlos beantragen. Die meisten hochwertigen Kreditkarten in Deutschland funktionieren vollständig unabhängig von einer Bankverbindung beim gleichen Institut. Du brauchst dafür nur ein bestehendes Referenzkonto, also dein normales Girokonto bei der Hausbank, von dem der Kreditkartenbetrag monatlich abgebucht oder überwiesen wird.
- Kein Bankenwechsel nötig, die bestehende Kontobeziehung bleibt bestehen
- Fünf dauerhaft kostenlose Top-Karten ohne Girokontopflicht: easybank, Bank Norwegian, Hanseatic, Advanzia, TF Bank
- Bis zu 51-59 Tage zinsfreier Kredit bei Vollzahlung, je nach Anbieter
- Alle fünf Karten: 0 % Fremdwährungsgebühr weltweit
- Echte Kreditkarten mit Verfügungsrahmen, akzeptiert für Mietwagen und Hotels
- Online-Antrag in 10-15 Minuten, Karte per Post nach wenigen Werktagen
Hanseatic Bank GenialCard
Dauerhaft gebührenfreie Mastercard mit weltweit kostenlosem Bezahlen und dem niedrigsten Zinssatz im Vergleich. 0 € / Jahr
Mastercard GOLD (gebührenfrei.de)
Gebührenfreie Goldkarte mit weltweit kostenlosem Bargeld und Reiseversicherungspaket. 0 € im 1. Jahr
Welche Kartenarten gibt es ohne Girokonto?
Drei Kartentypen kommen ohne ein zusätzliches Girokonto aus, und sie unterscheiden sich deutlich in Bonitätsprüfung und Zahlungsweise.
Revolvingkarte: der Klassiker unter den Kreditkarten ohne Girokonto
Die Bank räumt dir einen echten Kreditrahmen ein und leiht dir damit Geld. Du entscheidest selbst, ob du die Rechnung komplett oder in Raten zurückzahlst. Auf offene Beträge fallen Zinsen an, oft zwischen 19 % und 25 % effektiv im Jahr. Eine SCHUFA-Prüfung ist Pflicht.
Chargekarte: voller Ausgleich per Lastschrift
Auch hier bekommst du einen Kreditrahmen, aber die Bank zieht den gesamten offenen Betrag einmal im Monat automatisch per SEPA-Lastschrift von deinem Referenzkonto ein. So vermeidest du Zinsen komplett, solange dein Konto gedeckt ist. Auch hier prüft die Bank deine Bonität.
Prepaid-Karte: komplett ohne Kreditrahmen und ohne Konto
Du lädst zuerst Guthaben auf das Kartenkonto, danach zahlst du damit. Ein Kreditrahmen entfällt komplett, weshalb meist auch keine SCHUFA-Prüfung nötig ist. Nachteil: Für Mietwagen-Kautionen und Hotel-Reservierungsgarantien wird eine Prepaid-Karte von vielen Anbietern nicht akzeptiert, weil sie keinen belastbaren Verfügungsrahmen bietet.
Für wen eignet sich eine Kreditkarte ohne Girokonto?
Eine Kreditkarte ohne Girokonto passt am besten zu vier Situationen. Wer bereits ein Girokonto hat, mit dem er zufrieden ist, muss für eine neue Kreditkarte keinen Kontowechsel in Kauf nehmen. Wer viel reist, profitiert von echten Kreditkarten, weil Mietwagenfirmen und Hotels dafür in der Regel keine zusätzliche Kaution verlangen. Wer bereits eine Hauptkarte besitzt, kann eine zweite Karte gezielt für Cashback, Versicherungsleistungen oder als Backup beantragen, ohne dafür ein weiteres Konto zu eröffnen. Und wer bei der eigenen Hausbank nur eine teure oder leistungsschwache Kreditkarte bekommt, findet bei den spezialisierten Direktbanken aus diesem Vergleich meist bessere Konditionen.
Die 5 besten Kreditkarten ohne Girokonto 2026
Die folgende Rangfolge basiert auf einem Abgleich unabhängiger Vergleichsportale (Finanzfluss, Check24) mit den aktuell auf den jeweiligen Anbieter-Websites hinterlegten Konditionen, Stand September 2026.
easybank Visa (ehem. Barclays Visa, seit Feb. 2026) – Testsieger
Beste Allrounder-Karte ohne Girokonto| Kreditkarte | Jahresgebühr | FX-Gebühr | Zinsfreie Tage | Rückzahlungsoptionen | Zinsen Teilzahlung |
|---|---|---|---|---|---|
| easybank Visa | 0 Euro, dauerhaft | 0 % weltweit | Bis zu 59 Tage bei Vollzahlung | 3 %, 5 % oder 100 % direkt in der App | rund 20,9 % effektiv p. a. (Stand: 09/2026) |
Seit 3. Februar 2026 läuft das ehemalige Barclays-Privatkundengeschäft unter dem Namen easybank (BAWAG Group), Konditionen und Leistungen sind unverändert übernommen worden. 0 % Ratenkauf für 3 Monate bei Anschaffungen unter 500 Euro. Bei Check24 und Finanzfluss erreicht die Karte aktuell die besten Nutzerbewertungen aller fünf Karten in diesem Vergleich.
Bank Norwegian Visa
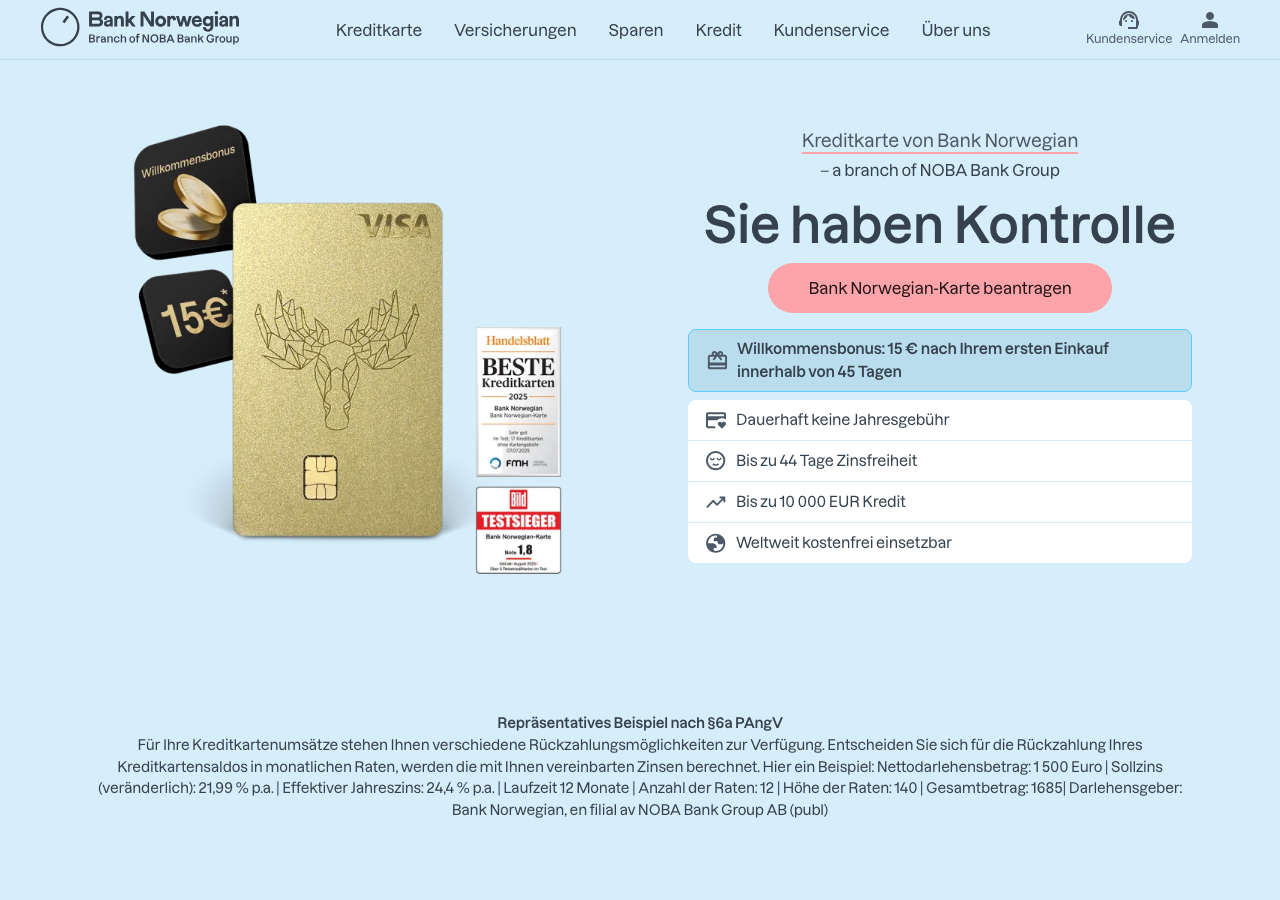
Beste für hohen Kreditrahmen| Kreditkarte | Jahresgebühr | FX-Gebühr | Kreditrahmen | Bargeldabhebung | Zinsen Teilzahlung |
|---|---|---|---|---|---|
| Bank Norwegian Visa | 0 Euro, dauerhaft | 0 % weltweit | bis zu 10.000 Euro | 0 Euro, in Deutschland und im Ausland | 24,4 % effektiv p. a. (Stand: 09/2026) |
Emittent: Bank Norwegian, eine Filiale der NOBA Bank Group AB. Abrechnung wahlweise per SEPA-Überweisung oder direkt in der App über den Zahlungsanbieter Tink. Sowohl bei Finanzfluss als auch bei Finanztip die meistempfohlene Karte ohne Girokonto im aktuellen Vergleich.
Hanseatic Bank GenialCard
Niedrigste Zinsen bei Teilzahlung| Kreditkarte | Jahresgebühr | FX-Gebühr | Inlandsabhebung | Abheben im Ausland | Zinsen Teilzahlung |
|---|---|---|---|---|---|
| Hanseatic Bank GenialCard | 0 Euro, ohne Bedingungen | 0 % weltweit | 3,95 Euro pro Abhebung | 0 Euro | 19,92 % effektiv p. a., der niedrigste Satz im Vergleich (Stand: 09/2026) |
Die ersten drei Monate sind Ratenzahlungen zinsfrei. Mindestrate: 3 % des offenen Betrags oder 20 Euro. Eine Überweisung vom Kartensaldo auf dein Girokonto ist möglich, kostet nach der ersten kostenlosen Nutzung aber 3,95 Euro pro Auftrag. Anders als teils berichtet besitzt die GenialCard keine eigene IBAN.
Advanzia Gebührenfrei Mastercard Gold
Bestes Versicherungspaket| Kreditkarte | Jahresgebühr | Reiseversicherungen | Abrechnung | Zinsen Teilzahlung |
|---|---|---|---|---|
| Advanzia Gebührenfrei Mastercard Gold | 0 Euro, dauerhaft | Umfangreiches Paket inklusive | Manuelle Überweisung bis zum 21. des Monats | 24,69 % effektiv p. a. (Stand: 09/2026) |
Inklusive Reisestorno-, Kranken-, Unfall-, Gepäck- und Mietwagenversicherung. Wichtig: Advanzia zieht die Rechnung nicht automatisch per Lastschrift ein. Du überweist den Betrag selbst, was mehr Eigenverantwortung, dafür auch mehr Kontrolle über den Zahlungszeitpunkt bedeutet.
TF Bank Mastercard Gold
Beste Cashback- und Reisevorteile| Kreditkarte | Jahresgebühr | FX-Gebühr | Zinsfreie Tage | Reiseversicherungen | Zinsen Teilzahlung |
|---|---|---|---|---|---|
| TF Bank Mastercard Gold | 0 Euro, dauerhaft | 0 % weltweit | Bis zu 51 Tage bei Vollzahlung | Ja, inklusive | 25,09 % effektiv p. a., der höchste Satz im Vergleich (Stand: 09/2026) |
Inklusive Reisekranken-, Unfall-, Gepäck-, Haftpflicht- und Reisestornoversicherung, plus Cashback bei Reise- und Mietwagenportalen über den TF Bank Vorteilsclub. Emittent: TF Bank AB (Schweden, EU-lizenziert). Mindestrate bei Teilzahlung: 3 % des Verfügungsrahmens oder 30 Euro. Der höchste Zinssatz im Vergleich macht die Karte nur bei Vollzahlung wirklich günstig.
Zinsen im Vergleich: Was kostet eine Teilzahlung wirklich?
Der effektive Jahreszins entscheidet darüber, wie teuer eine Teilzahlung wird, sobald du eine Rechnung nicht komplett begleichst. Die folgende Tabelle stellt alle fünf Karten aus diesem Vergleich direkt gegenüber.
| Kreditkarte | Effektiver Jahreszins (%) | Zinsfreie Tage |
|---|---|---|
| Hanseatic Bank GenialCard | 19,92 % | bei Vollzahlung zinsfrei |
| easybank Visa | rund 20,9 % | bis zu 59 Tage |
| Bank Norwegian Visa | 24,4 % | bei Vollzahlung zinsfrei |
| Advanzia Gebührenfrei Mastercard Gold | 24,69 % | bei Vollzahlung zinsfrei |
| TF Bank Mastercard Gold | 25,09 % | bis zu 51 Tage |
TF Bank nennt in seinem gesetzlich vorgeschriebenen Repräsentativbeispiel folgende Rechnung: Ein Nettodarlehen von 1.000 Euro, zurückgezahlt in 12 gleichen Monatsraten zu je 93,88 Euro, summiert sich auf einen Gesamtbetrag von 1.126,60 Euro, also 126,60 Euro Zinskosten. Bei gleicher Kreditsumme und Laufzeit zahlst du bei der Hanseatic Bank GenialCard mit dem niedrigsten Zinssatz im Vergleich spürbar weniger. Grundsätzlich gilt bei jeder der fünf Karten: Wer die Rechnung innerhalb der zinsfreien Frist komplett begleicht, zahlt unabhängig vom nominalen Zinssatz keinen einzigen Cent Zinsen.
Beantragung: So einfach geht es
Anbieter auswählen
easybank für den besten Allround-Mix, Bank Norwegian für hohen Kreditrahmen, Hanseatic für niedrige Zinsen, Advanzia für maximale Versicherungen, TF Bank für Cashback bei Reisebuchungen.
Online-Antrag ausfüllen (10-15 Min.)
Name, Adresse, Einkommen, und die IBAN deines bestehenden Girokontos als Referenzkonto angeben.
Identität verifizieren (VideoIdent)
Ausweis und Selfie, direkt über Browser oder App. Dauert rund 5 Minuten, die SCHUFA-Prüfung läuft automatisch mit.
Karte kommt per Post
In der Regel innerhalb weniger Werktage nach Genehmigung. Karte aktivieren, PIN setzen, Referenzkonto bestätigen, fertig.
SCHUFA-Auskunft: Was Du vor der Beantragung wissen solltest
Alle echten Kreditkarten mit Verfügungsrahmen, also Revolving- und Chargekarten, erfordern eine Bonitätsprüfung. Jeder Kartenantrag wird unabhängig vom Ergebnis für 12 Monate in deiner SCHUFA-Akte vermerkt.
Mehrere Kartenanträge innerhalb kurzer Zeit können deinen SCHUFA-Score spürbar belasten, weil sie als erhöhter Kreditbedarf gewertet werden. Beantrage deshalb nicht mehrere Karten parallel, sondern vergleiche zuerst die Konditionen und entscheide dich dann für einen Anbieter. Wer eine negative SCHUFA hat, sollte stattdessen eine Prepaid-Kreditkarte ohne Bonitätsprüfung in Betracht ziehen.
Häufige Fragen zur Kreditkarte ohne Girokonto
Unser Fazit: Die beste Kreditkarte ohne Girokonto
- Beste Allrounder-Karte: easybank Visa
- Beste für hohen Kreditrahmen: Bank Norwegian Visa (bis zu 10.000 Euro)
- Niedrigste Zinsen bei Teilzahlung: Hanseatic Bank GenialCard (19,92 % effektiv)
- Bestes Versicherungspaket: Advanzia Gebührenfrei Mastercard Gold
- Beste Cashback- und Reisevorteile: TF Bank Mastercard Gold
- Alle fünf: dauerhaft kostenlos, 0 % FX-Gebühr, ohne neues Girokonto beantragbar