Die Postbank, eine Tochtergesellschaft der Deutschen Bank, bietet fünf Kartenprodukte an: die kostenlose Postbank Card mit Maestro-Funktion (die klassische EC-Karte zum Girokonto), die Postbank Card plus (Debitkarte auf Mastercard-Basis), die Postbank Mastercard (Standard), die Postbank Mastercard Gold und die Postbank Mastercard Platinum. Die drei Mastercard-Kreditkarten funktionieren als Charge Cards mit optionalem Revolving-Kredit. Wer ein Postbank-Girokonto vom Typ Giro extra plus führt, profitiert bei drei der vier gebührenpflichtigen Karten von deutlich reduzierten Jahresgebühren. Ein zentrales Manko zieht sich durch das gesamte Mastercard-Portfolio: Das Auslandseinsatzentgelt von 1,85 Prozent gilt für Zahlungen außerhalb der Eurozone beziehungsweise in Fremdwährung.
Alle Postbank-Karten 2026 auf einen Blick
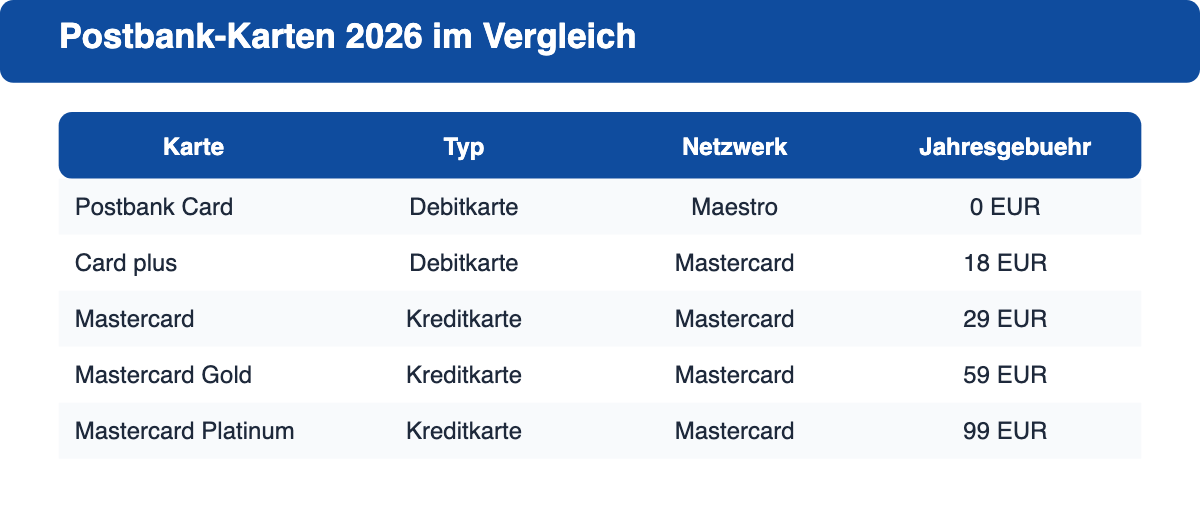
Die Postbank bietet fünf Karten an: die Postbank Card mit Maestro-Funktion (kostenlos, im Girokonto enthalten), die Postbank Card plus (Debitkarte, 18 EUR/Jahr) und drei Mastercard-Kreditkarten: Standard (29 EUR/Jahr), Gold (59 EUR/Jahr, 30 EUR mit Giro extra plus) und Platinum (99 EUR/Jahr, 79 EUR mit Giro extra plus). Alle fünf Karten ermöglichen bargeldloses Zahlen, die vier gebührenpflichtigen unterstützen zusätzlich Apple Pay, Google Pay und Samsung Pay. Der Hauptunterschied liegt beim Versicherungspaket: nur Gold und Platinum enthalten Reiseversicherungen. Alle Jahresgebühren und Konditionen in der folgenden Tabelle entsprechen dem Preis- und Leistungsverzeichnis der Postbank, Stand Oktober 2026.
Mastercard GOLD (gebührenfrei.de)
Gebührenfreie Goldkarte mit weltweit kostenlosem Bargeld und Reiseversicherungspaket. 0 € im 1. Jahr
Hanseatic Bank GenialCard
Dauerhaft gebührenfreie Mastercard mit weltweit kostenlosem Bezahlen und flexibler Rückzahlung. 0 € / Jahr
| Karte | Typ | Jahresgebühr | Auslandsentgelt | Versicherungen | Zielgruppe |
|---|---|---|---|---|---|
| Postbank Card (Maestro) | Debitkarte (girocard) | 0 EUR, im Girokonto enthalten | DKE je Akzeptanzstelle | keine | Alle Postbank-Girokonto-Kunden |
| Postbank Card plus | Debitkarte (Mastercard) | 18 EUR/Jahr | 1,85 % | keine | Ab 12 Jahren, kein SCHUFA-Check |
| Postbank Mastercard | Charge/Revolving | 29 EUR/Jahr (ggf. 0 EUR) | 1,85 % | Einkaufsschutz | Alltags- und Gelegenheitsnutzer |
| Postbank Mastercard Gold | Charge Card | 59 EUR/Jahr (30 EUR*) | 1,85 % | 3 Versicherungen (Allianz) | Urlauber, Vielreisende |
| Postbank Mastercard Platinum | Charge Card | 99 EUR/Jahr (79 EUR*) | 1,85 % | 5 Versicherungen | Premium-Kunden, Lounge-Nutzer |
*Mit Postbank Giro extra plus-Konto.
Postbank Card: die kostenlose Debitkarte mit Maestro
Die Postbank Card mit Maestro-Funktion ist die klassische EC-Karte, die jeder Postbank-Girokonto-Kunde automatisch erhält. Sie kostet keine separate Jahresgebühr, da sie im Preis des Girokontos enthalten ist, und ist damit die Standardantwort auf die Frage "Was kostet eine Debitkarte bei der Postbank?": nichts zusätzlich, solange ein Girokonto besteht.
Konditionen der Postbank Card (Maestro)
| Merkmal | Konditionen |
|---|---|
| Jahresgebühr | 0 EUR (im Girokonto enthalten) |
| Kartennetz | Maestro (girocard) |
| Typ | Debitkarte (kein Kredit) |
| Barabhebung (Cash Group: Postbank, Deutsche Bank, Commerzbank, HypoVereinsbank) | kostenlos |
| Barabhebung (fremde Automaten in Deutschland) | direktes Kundenentgelt des Automatenbetreibers möglich, wird vor Bestätigung angezeigt |
| Barabhebung (ATM Alliance im Ausland, z. B. Barclays, BNP Paribas) | kostenlos |
| Tageslimit (Postbank-Automat, Inland) | 1.000 EUR |
| Wochenlimit (Ausland, individuell einstellbar) | 1.500 EUR |
| Kontaktlos ohne PIN | bis 50 EUR |
| Kartengültigkeit | 4 Jahre |
| Versicherungen | keine |
Ist die Postbank Card eine EC-Karte?
Ja, die Postbank Card mit Maestro-Funktion ist der direkte Nachfolger der klassischen EC-Karte. Sie dient zum Bezahlen im Laden über das deutsche girocard-System und zum Abheben am Geldautomaten, nicht aber zum Bezahlen im Online-Shop oder im Nicht-Mastercard/Nicht-Maestro-Ausland. Wer online bezahlen oder weltweit mit Apple Pay und Google Pay einkaufen möchte, braucht dafür die Postbank Card plus oder eine der drei Mastercard-Kreditkarten.
Postbank Card plus: die Debitkarte ab 12 Jahren
Die Postbank Card plus ist keine Kreditkarte, auch wenn der Name das suggeriert. Es handelt sich um eine Debitkarte: Ausgaben werden direkt vom verknüpften Postbank-Girokonto abgebucht. Einen Kreditrahmen gibt es nicht. Im Unterschied zur kostenlosen Postbank Card (Maestro) läuft die Card plus über das Mastercard-Netz: Sie funktioniert damit auch im Online-Shop und überall dort weltweit, wo Mastercard statt Maestro akzeptiert wird, kostet dafür 18 EUR im Jahr.
Konditionen der Postbank Card plus
| Merkmal | Konditionen |
|---|---|
| Jahresgebühr | 18,00 EUR/Jahr |
| Kartennetz | Mastercard |
| Typ | Debitkarte (kein Kredit) |
| Mindestalter | 12 Jahre (mit elterlichem Konto) |
| SCHUFA-Prüfung | nein |
| Barabhebung (Partner-ATMs) | kostenlos |
| Barabhebung (fremde ATMs) | 2,5 %, mind. 5,00 EUR |
| Auslandseinsatzentgelt | 1,85 % |
| Apple Pay / Google Pay | ja |
| Versicherungen | keine |
Die Card plus eignet sich für Jugendliche ab 12 Jahren sowie für Kunden, die Ausgaben direkt vom Girokonto buchen lassen möchten, ohne einen Kreditrahmen zu benötigen. Das Postbank-Konto ist Pflicht.
Postbank Mastercard: die Standard-Kreditkarte
Die Postbank Mastercard ist die Basisversion unter den echten Kreditkarten der Postbank. Sie funktioniert als Charge Card: Alle Ausgaben werden gesammelt und einmal monatlich vom Girokonto eingezogen. Optional kann der Revolving-Kredit genutzt werden, bei dem nur ein Mindestbetrag gezahlt wird und der Rest verzinst wird.
Konditionen der Postbank Mastercard
| Merkmal | Konditionen |
|---|---|
| Jahresgebühr | 29,00 EUR/Jahr |
| Jahresgebühr mit Giro extra plus | 0,00 EUR/Jahr (dauerhaft kostenlos) |
| Jahresgebühr unter 26 Jahre (Giro plus) | 5,00 EUR/Jahr |
| Zusatzkarte | 15,00 EUR/Jahr |
| Zinsfreie Frist | bis zu 28 Tage |
| Effektiver Jahreszins (Revolving) | 11,27 bis 12,29 % p.a. (bonitätsabhängig) |
| Barabhebung (Geldautomat) | 2,5 %, mind. 5,00 EUR |
| Barabhebung (Bankschalter) | 3,0 %, mind. 5,00 EUR |
| Auslandseinsatzentgelt | 1,85 % |
| Tageslimit Bargeld | 1.000,00 EUR |
| Apple Pay / Google Pay / Samsung Pay | ja |
| Kontaktlos bezahlen | ja (bis 50 EUR ohne PIN) |
| 3D Secure | ja |
Einkaufsversicherung der Postbank Mastercard
Die Standard-Mastercard enthält einen Einkaufsschutz für kartenbasierte Käufe: Diebstahl und Raub von Einkaufsgegenständen sind für 30 Tage nach dem Kauf versichert, sofern der Schaden mindestens 50 EUR beträgt. Die Deckungssummen betragen bis zu 1.000 EUR pro Einzelgegenstand, 2.500 EUR pro Schadenereignis und 10.000 EUR pro Kalenderjahr. Kein Selbstbehalt.
Revolving-Kredit und Zinsen
Wer den Revolving-Modus aktiviert, zahlt monatlich nur einen Mindestbetrag. Der verbleibende Saldo wird mit 11,27 bis 12,29 Prozent Effektivzins pro Jahr verzinst. Diese Funktion ist kostenpflichtig und sollte nur in echten Engpässen genutzt werden. Für den normalen Charge-Modus (vollständige Monatsabrechnung) entstehen keine Zinsen.
Für wen eignet sich die Postbank Mastercard?
Die Standard-Mastercard lohnt sich vor allem für bestehende Postbank-Kunden mit Giro extra plus-Konto, da die Karte dann dauerhaft kostenlos ist. Ohne dieses Konto kostet sie 29 EUR pro Jahr, was im Marktvergleich durchschnittlich ist.
Postbank Mastercard Gold: mit Reiseversicherungen
Die Postbank Mastercard Gold bietet dasselbe Grundgerüst wie die Standard-Mastercard, ergänzt um drei Reiseversicherungen über die Allianz.
Konditionen der Postbank Mastercard Gold
| Merkmal | Konditionen |
|---|---|
| Jahresgebühr | 59,00 EUR/Jahr |
| Jahresgebühr mit Giro extra plus | 30,00 EUR/Jahr |
| Zusatzkarte | 29,00 EUR/Jahr |
| Barabhebung (Geldautomat, EU, Giro extra plus) | kostenlos |
| Barabhebung (Geldautomat, Standard) | 2,5 %, mind. 5,00 EUR |
| Auslandseinsatzentgelt | 1,85 % |
| Apple Pay / Google Pay / Samsung Pay | ja |
| 3D Secure | ja |
| Versicherungen | 3 (Allianz) |
Versicherungspaket der Mastercard Gold
| Versicherung | Leistung | Deckungssumme | Selbstbehalt |
|---|---|---|---|
| Auslandsreisekrankenversicherung | Akute Erkrankungen, Unfälle, Zahnarztschmerzbehandlung, Rücktransport; bis zu 62 Tage/Reise; Karteninhaber, Ehe-/Lebenspartner, Kinder bis 18 J. mitversichert | unbegrenzt medizinisch notwendige Leistungen | 100,00 EUR/Schadensfall |
| Reiserücktrittsversicherung | Reisekosten müssen vollständig per Kreditkarte bezahlt worden sein; Versicherungsfälle: Tod, Unfall, unerwartete schwere Erkrankung, Sachschäden durch Feuer oder Naturkatastrophe | 5.200 EUR/Person, 10.400 EUR/Familie | 20 %, mindestens 100,00 EUR |
| Einkaufsschutz | Diebstahl, Raub oder Schaden an per Karte bezahlten Einkaufsgegenständen, 30 Tage ab Kauf | 1.000 EUR/Gegenstand, 2.500 EUR/Ereignis, 10.000 EUR/Jahr | kein Selbstbehalt |
Zwei wichtige Unterschiede zwischen den Versicherungen: Die Auslandsreisekrankenversicherung greift unabhängig davon, ob die Reise mit der Kreditkarte bezahlt wurde. Sie gilt automatisch. Die Reiserücktrittsversicherung hingegen greift nur, wenn die Reisekosten vollständig mit der Kreditkarte bezahlt wurden. Liegt die Reisebuchung bei einer anderen Zahlungsart vor, entfällt dieser Schutz.
Für wen eignet sich die Postbank Mastercard Gold?
Die Gold-Karte richtet sich an Urlauber, die mindestens einmal im Jahr ins Ausland reisen und eine Absicherung bei Krankheit und Reiserücktritt benötigen. Mit Giro extra plus ist sie für 30 EUR pro Jahr erhältlich, was in Relation zum Versicherungswert ein gutes Preis-Leistungs-Verhältnis ergibt.
Postbank Mastercard Platinum: das Premium-Produkt
Die Postbank Mastercard Platinum ist das hochwertigste Kartenprodukt der Postbank und bietet fünf Versicherungsleistungen sowie Zugang zum Priority Pass-Netz.
Konditionen der Postbank Mastercard Platinum
| Merkmal | Konditionen |
|---|---|
| Jahresgebühr | 99,00 EUR/Jahr (79,00 EUR mit Giro extra plus-Konto) |
| Zusatzkarte | 79,00 EUR/Jahr |
| Barabhebung (Geldautomat) | 2,5 %, mind. 5,00 EUR |
| Auslandseinsatzentgelt | 1,85 % (0 % bei Euro-Zahlungen innerhalb der EU) |
| Tageslimit Bargeld | 1.000 EUR |
| Priority Pass Lounge | ja, kostenpflichtig (33,32 EUR/Person/Besuch) |
| Urlaubsplus-Reisebonus | 5 % auf gebuchte Reisen |
| Apple Pay / Google Pay / Samsung Pay | ja |
| Versicherungen | 5 |
Versicherungspaket der Mastercard Platinum
| Versicherung | Leistung | Deckungssumme | Selbstbehalt |
|---|---|---|---|
| Auslandsreisekrankenversicherung | Ambulant und stationär, inkl. Überführungskosten | medizinisch notwendige Leistungen | gemäß Bedingungen |
| Reiserücktrittsversicherung | Reisekosten per Kreditkarte erforderlich | 5.200 EUR/Person, 10.400 EUR/Familie | 20 %, mind. 100,00 EUR |
| Einkaufsschutz | 30 Tage, Kartenzahlung erforderlich | 1.000 EUR/Gegenstand, 2.500 EUR/Ereignis, 10.000 EUR/Jahr | kein Selbstbehalt |
| Garantieverlängerung | +1 Jahr Herstellergarantie für Elektrogeräte ab 50 EUR, per Karte bezahlt | gemäß Gerätewert | kein Selbstbehalt |
| Mietfahrzeug-Haftpflicht | PKW, Transporter, Wohnmobile; bei Kartenzahlung des Mietpreises | gemäß Versicherungsbedingungen | gemäß Bedingungen |
Priority Pass: Lounge-Zugang mit Eigenanteil
Der Priority Pass gewährt Zugang zu über 1.200 Flughafenlounges weltweit. Anders als bei vielen Premium-Kreditkarten ist der Besuch bei der Postbank Mastercard Platinum jedoch nicht kostenlos: Pro Person und Besuch fallen 33,32 EUR an. Wer häufig Lounges nutzt, sollte die Gesamtkosten gegen eine Karte mit kostenlosem Lounge-Zugang abwägen.
Für wen eignet sich die Postbank Mastercard Platinum?
Die Platinum-Karte eignet sich für Vielreisende, die neben den Standard-Reiseversicherungen auch die zusätzliche Garantieverlängerung und die Mietwagen-Haftpflichtversicherung nutzen wollen. Wichtig dabei: Diese Police deckt nur Schäden gegenüber Dritten, nicht die Selbstbeteiligung oder den eigenen Kaskoschaden am Mietwagen, dafür braucht es weiterhin eine separate Vollkaskoversicherung. Der Priority Pass ist nützlich für gelegentliche Lounge-Besuche, jedoch kein Kostenvorteil gegenüber kostenlosem Lounge-Zugang anderer Karten.
Giro extra plus: Wenn das Postbank-Konto die Kosten senkt
Das Giro extra plus ist ein kostenloses Postbank-Girokonto, das bei einem monatlichen Geldeingang von mindestens 3.000 EUR gebührenfrei geführt wird. Dieser Kontotyp hat direkte Auswirkungen auf die Kreditkartengebühren.
| Karte | Ohne Giro extra plus | Mit Giro extra plus | Ersparnis/Jahr |
|---|---|---|---|
| Postbank Mastercard | 29,00 EUR/Jahr | 0,00 EUR/Jahr (dauerhaft kostenlos) | 29,00 EUR |
| Postbank Mastercard Gold | 59,00 EUR/Jahr | 30,00 EUR/Jahr | 29,00 EUR |
| Postbank Mastercard Gold (ATM EU) | 2,5 %, mind. 5,00 EUR je Abhebung | kostenlos an EU-Geldautomaten | variabel |
| Postbank Mastercard Platinum | 99,00 EUR/Jahr | 79,00 EUR/Jahr | 20,00 EUR |
Für Bestandskunden, die bereits 3.000 EUR monatlich auf dem Konto erhalten, ist das Giro extra plus die günstigste Ausgangslage. Die Mastercard wird dauerhaft kostenlos, die Gold sinkt auf 30 EUR pro Jahr und auch die Platinum wird für die Laufzeit des Kontos um 20 EUR auf 79 EUR pro Jahr günstiger. Die kostenlose Postbank Card (Maestro) ist von diesen Rabatten unabhängig, da sie ohnehin keine eigene Jahresgebühr hat.
Versicherungsvergleich: Gold vs. Platinum
Wer entscheiden muss, ob die Gold- oder die Platinum-Karte sinnvoller ist, sollte die Versicherungsunterschiede kennen:
| Versicherung | Mastercard Gold | Mastercard Platinum |
|---|---|---|
| Auslandsreisekrankenversicherung | ja (bis 62 Tage, 100 EUR SB) | ja |
| Reiserücktrittsversicherung | ja (5.200 EUR/Pers., 20 % SB) | ja (5.200 EUR/Pers., 20 % SB) |
| Einkaufsschutz | ja (1.000 EUR/Gegenstand) | ja (1.000 EUR/Gegenstand) |
| Garantieverlängerung | nein | ja (+1 Jahr Elektrogeräte) |
| Mietfahrzeug-Haftpflicht | nein | ja |
| Priority Pass Lounge | nein | ja (33,32 EUR/Besuch) |
| Jahresgebühr | 59 EUR (30 EUR mit Giro extra plus) | 99 EUR (79 EUR mit Giro extra plus) |
Der Aufpreis von 40 EUR (49 EUR mit Giro extra plus) für die Platinum-Karte bringt Garantieverlängerung, Mietwagen-Haftpflichtversicherung (keine Kaskodeckung) und den Priority Pass. Wer regelmäßig Mietwagen bucht oder teure Elektronik auf Kreditkarte kauft, kann von der Platinum profitieren.
Auslandskosten: Was die Postbank Kreditkarte im Urlaub kostet
Alle Postbank-Mastercards erheben ein Auslandseinsatzentgelt von 1,85 Prozent auf Zahlungen in Fremdwährungen. Bei Euro-Zahlungen innerhalb der Eurozone fällt dagegen kein Auslandseinsatzentgelt an, da keine Währungsumrechnung nötig ist. Zusätzlich fallen bei Bargeldabhebungen 2,5 Prozent (Minimum 5 EUR) an. Diese Kosten gelten unabhängig vom Kartenmodell. Bei Zahlungen außerhalb des Euroraums kommt laut Preis- und Leistungsverzeichnis noch ein separates Währungsumrechnungsentgelt von 0,5 Prozent hinzu, sodass die reale Gesamtbelastung bei Fremdwährungszahlungen eher bei rund 2,35 Prozent liegt. Manche Vergleichsportale nennen deshalb einen höheren Prozentsatz als das reine Auslandseinsatzentgelt. (Stand: Oktober 2026, Preis- und Leistungsverzeichnis der Postbank)
| Gebührenart | Satz | Beispiel: 200 EUR Abhebung (US-Dollar) |
|---|---|---|
| Auslandseinsatzentgelt (Fremdwährung) | 1,85 % | 3,70 EUR |
| ATM-Gebühr | 2,5 %, mind. 5,00 EUR | 5,00 EUR |
| Gesamtkosten | ca. 8,70 EUR |
Für häufige Reisende außerhalb der Eurozone sind gebührenfreie Alternativen wie die DKB (Direktbank, Berlin) Visa oder Revolut (Neobank, London, seit 2015) wirtschaftlicher. Die Postbank-Karten empfehlen sich primär für Gelegenheitsreisende oder Kunden, die den Schwerpunkt auf Versicherungsleistungen (Gold/Platinum) legen.
Postbank Kreditkarte beantragen: Voraussetzungen und Ablauf
Der Antrag für eine Postbank Mastercard läuft vollständig online ab. Bestandskunden können die Karte direkt über das Online-Banking bestellen. Neukunden müssen sich per VideoIdent legitimieren.
Diese Voraussetzungen müssen Antragstellende erfüllen.
- Mindestalter: 18 Jahre
- Hauptwohnsitz: Deutschland
- Ausreichende Kreditwürdigkeit (SCHUFA-Auskunft)
- Kein bereits bestehendes Postbank-Konto nötig, die Karte lässt sich auch direkt bei der Kontoeröffnung mitbeantragen; abgerechnet wird aber immer über ein Postbank-Girokonto, ein Konto bei einer anderen Bank wird nicht akzeptiert
Der Ablauf gliedert sich in vier Schritte.
- Online-Antrag ausfüllen (Name, Adresse, Einkommen)
- VideoIdent oder PostIdent zur Legitimation
- Genehmigung und Versand der Karte: typisch 5 bis 10 Werktage
- Aktivierung per PIN-Brief
Alternativen zur Postbank Kreditkarte
Wer primär im Ausland bezahlt oder keine Fremdwährungsgebühren zahlen möchte, sollte folgende Alternativen in Betracht ziehen:
| Karte | Auslandsentgelt | Jahresgebühr | Besonderheit |
|---|---|---|---|
| DKB Visa | 0 % | 0 EUR (mit DKB-Konto) | Kostenlos weltweit abheben (Aktivkunde); die kostenlose DKB Visa ist eine Debitkarte, keine Kreditkarte, die echte DKB-Kreditkarte kostet separat 2,49 EUR/Monat |
| Revolut Standard | 0 % (Limit/Monat) | 0 EUR | Beste FX-Kurse, App-basiert |
| easybank Visa Kreditkarte | 0 % | 0 EUR | Flexibles Kreditlimit, kein Girokonto (vormals Barclays Visa, seit Februar 2026 easybank) |
| TF Bank Mastercard Gold | 0 % | 0 EUR | Revolving, kein Girokonto nötig |
| ING Visa | 1,75 % (Nicht-Euro) | 0 EUR (mit ING-Konto) | Kostenlose Abhebungen weltweit |
Wer hingegen Wert auf Reiseversicherungen legt und bereits ein Postbank-Konto führt, ist mit der Mastercard Gold oder Platinum gut versorgt.
FAQ: Häufige Fragen zur Postbank Kreditkarte
Ist die Postbank Card plus eine echte Kreditkarte?
Nein, die Postbank Card plus ist keine echte Kreditkarte, sondern eine Debitkarte: Ausgaben werden direkt vom Girokonto abgebucht, es gibt keinen Kreditrahmen. Sie heißt zwar "Card plus", ist aber keine Kreditkarte im technischen Sinne. Wer eine echte Kreditkarte benötigt, muss die Postbank Mastercard oder eine höhere Variante wählen.
Ist die Postbank Karte eine EC-Karte?
Ja, die kostenlose Postbank Card mit Maestro-Funktion ist die direkte Nachfolgerin der klassischen EC-Karte und läuft über das deutsche girocard-System. Sie unterscheidet sich von der Postbank Card plus, die zusätzlich 18 EUR im Jahr kostet und über Mastercard auch online und weltweit außerhalb des Maestro-Netzes funktioniert.
Was kostet die Postbank Debitkarte?
Die Standard-Debitkarte der Postbank, die Postbank Card mit Maestro-Funktion, kostet keine eigene Jahresgebühr und ist im Preis des Girokontos enthalten. Nur wer zusätzlich die Postbank Card plus möchte, mit Mastercard-Netz für Online-Zahlungen und weltweite Akzeptanz, zahlt dafür 18 EUR im Jahr.
Wie hoch ist der Zinssatz der Postbank Mastercard?
Der effektive Jahreszins der Postbank Mastercard liegt bei 11,27 bis 12,29 Prozent, sobald der Revolving-Kredit (Teilzahlung statt Vollausgleich) genutzt wird. Der genaue Satz hängt von der Bonität ab. Bei vollständigem monatlichen Ausgleich entstehen keine Zinsen (28 Tage zinsfreie Frist).
Kann ich die Postbank Kreditkarte ohne Postbank-Konto beantragen?
Grundsätzlich ist für die Postbank Mastercard kein Postbank-Konto zwingend erforderlich. Allerdings setzen die günstigen Konditionen (kostenlose Karte, reduzierte Goldgebühr, kostenlose EU-ATMs) ein Giro extra plus-Konto voraus. Ohne dieses Konto entfallen die Gebührenvorteile.
Hat die Postbank Mastercard Platinum kostenlosen Lounge-Zugang?
Nein, die Postbank Mastercard Platinum bietet keinen kostenlosen Lounge-Zugang. Der Priority Pass ist zwar inklusive, aber jeder Besuch kostet 33,32 EUR pro Person. Der Lounge-Zugang ist damit nicht kostenlos, sondern vergünstigt gegenüber dem freien Priority Pass-Marktpreis. Wer häufig Lounges nutzen möchte, sollte Karten mit kostenlosem Lounge-Zugang vergleichen.
Was kostet die Postbank Kreditkarte im Ausland?
Alle Postbank-Karten erheben 1,85 Prozent Auslandseinsatzentgelt bei Fremdwährungszahlungen. Bei Bargeldabhebungen kommen 2,5 Prozent (Minimum 5 EUR) hinzu. Bei 200 EUR Abhebung in USD entstehen so rund 8,70 EUR an Gebühren.
Wie ändere ich das Kreditkartenlimit bei der Postbank?
Das Kreditkartenlimit kann über das Postbank Online-Banking oder den Telefonservice beantragt werden. Die Anpassung erfolgt nach Bonitätsprüfung. Das Tageslimit für Bargeldabhebungen beträgt standardmäßig 1.000 EUR (Platinum: Wochenlimit 3.000 EUR).
Was ist der Unterschied zwischen Postbank Mastercard Gold und Platinum?
Der wesentliche Unterschied liegt in zwei zusätzlichen Versicherungen: Die Platinum enthält eine Garantieverlängerung (+1 Jahr für Elektrogeräte) und eine Mietfahrzeug-Haftpflicht, die bei der Gold fehlen. Zusätzlich gibt es bei der Platinum den Priority Pass für Flughafen-Lounges (gegen Gebühr). Die Jahresgebühr der Platinum beträgt 99 EUR, die der Gold 59 EUR (oder 30 EUR mit Giro extra plus).
Gibt es noch eine Postbank Visa Card Prepaid?
Ja, die Postbank Visa Card Prepaid existiert weiterhin, zählt aber nicht zu den fünf aktuell beworbenen Kartenprodukten. Sie ist eine aufladbare Guthabenkarte, die laut Postbank für bestehende Karteninhaber weiter einsatzbereit bleibt: Das Aufladen erfolgt per Überweisung auf ein separates Sammelkonto unter Angabe der 16-stelligen Kartennummer. Aktuelle Angaben zu Jahresgebühr oder Auflade-Limits veröffentlicht die Postbank dafür nicht mehr öffentlich; wer die Karte besitzt oder beantragen möchte, sollte sich direkt beim Kreditkarten-Service der Postbank erkundigen.