Die Sparkasse bietet Kreditkarten in vier Stufen an: Basis (Prepaid), Standard, Gold und Platinum. Dazu kommen Sonderkarten für junge Leute (Starter, X-TENSION) und eine Businesskarte für Firmenkunden. Alle Karten sind wahlweise als Mastercard oder Visa erhältlich. Die Konditionen werden von jeder regionalen Sparkasse selbst festgelegt, weshalb Gebühren und Leistungsdetails von Institut zu Institut abweichen können.
Wichtig vorweg: Eine Sparkasse-Kreditkarte setzt in der Regel ein Girokonto bei der jeweiligen Sparkasse voraus. Wer kein Konto hat, muss eines eröffnen oder zur Alternative einer anderen Bank greifen.
Die Begriffe Girocard, Debitkarte und Kreditkarte werden oft vermischt, bezeichnen aber unterschiedliche Zahlungsmittel. Die Girocard (frühere EC-Karte) bucht Zahlungen sofort vom Girokonto ab und funktioniert vor allem in Deutschland und Teilen Europas. Eine Debitkarte, etwa die Sparkassen-Card mit Visa- oder Mastercard-Funktion, belastet das Konto ebenfalls zeitnah, ist aber weltweit und online einsetzbar. Die hier beschriebenen Sparkasse-Kreditkarten sind dagegen echte Kreditkarten: Umsätze werden gesammelt und einmal im Monat abgerechnet, was einen kurzfristigen Kreditrahmen einräumt.
Alle Sparkasse Kreditkarten 2026 auf einen Blick
Die folgende Tabelle gibt einen Überblick über alle Kartenstufen. Mit einer Kreditkarte der Sparkasse bezahlen Sie weltweit überall dort, wo Mastercard oder Visa akzeptiert wird. Gebührenbeispiele stammen von der Sparkasse Karlsruhe und dienen nur der Orientierung.
| Karte | Typ | Jahresgebühr (Beispiel, EUR) | Zielgruppe | Wichtigstes Merkmal |
|---|---|---|---|---|
| Sparkassen-Karte Basis | Prepaid/Debit | kostenlos bis günstig | Schüler, Studenten, kein Einkommen | Kein SCHUFA-Check, Guthaben-basiert |
| Sparkassen-Kreditkarte Starter | echte Kreditkarte | günstig (variiert) | Junge Leute, Berufseinsteiger | Einstiegskarte für neue Generation |
| Sparkassen-Kreditkarte X-TENSION | echte Kreditkarte | günstig (variiert) | Junge Erwachsene | Flexibel, sicher, für Aktive |
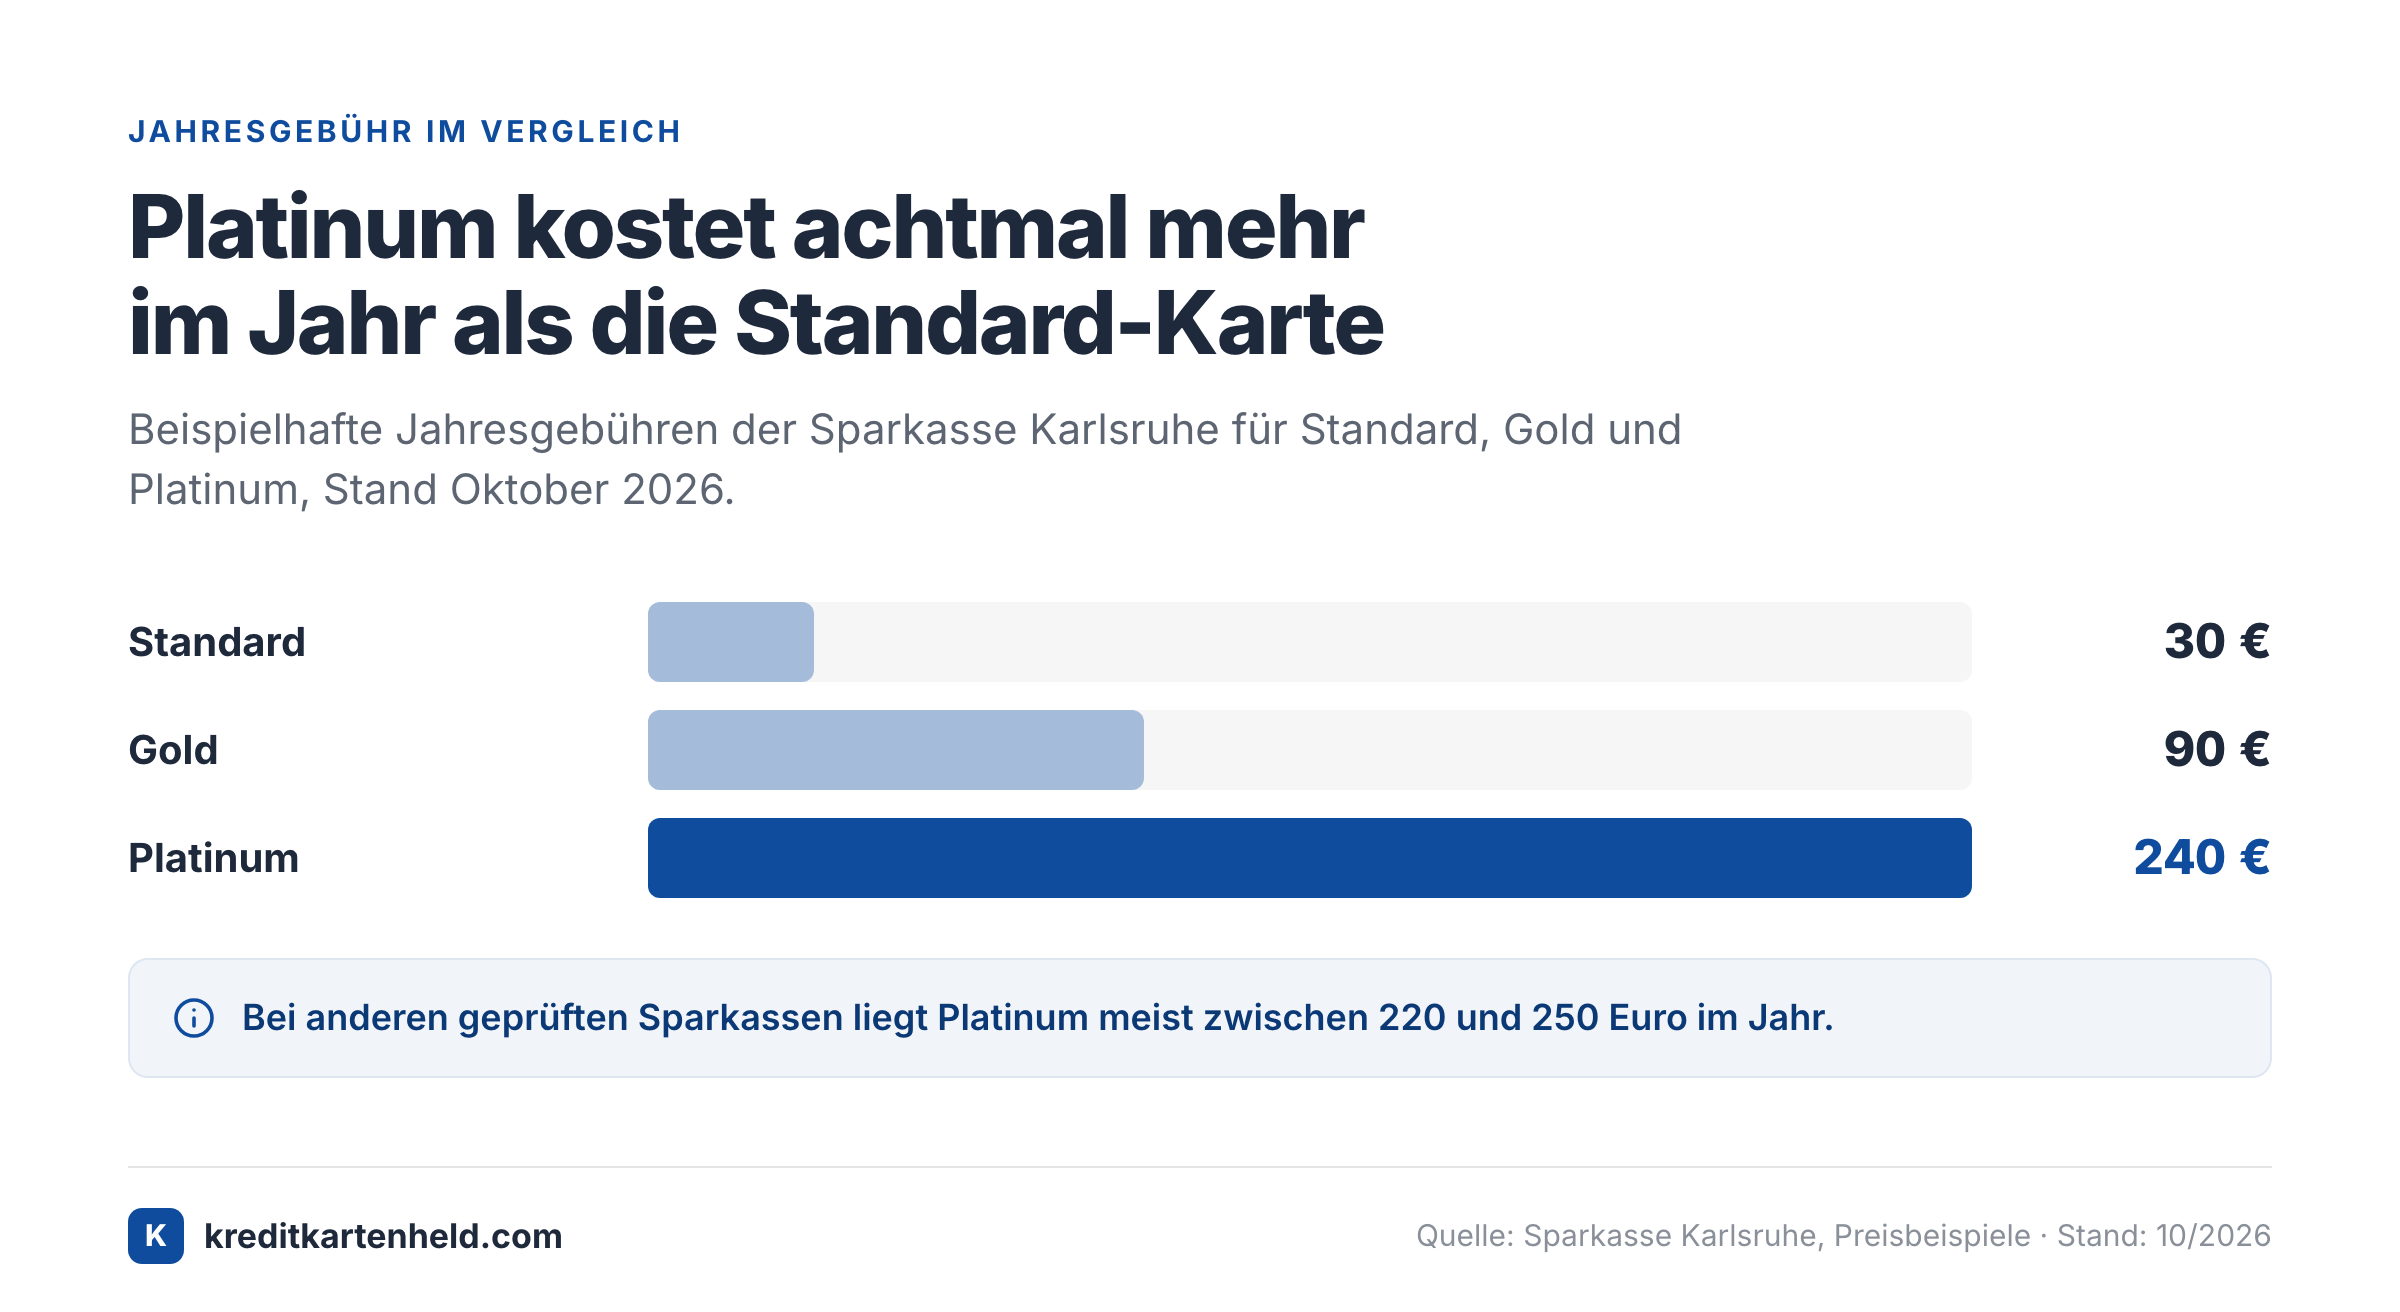
| Sparkassen-Kreditkarte Standard | echte Kreditkarte | ca. 30 EUR/Jahr | Alltags- und Gelegenheitsnutzer | Günstiger Klassiker, monatliche Abrechnung |
| Sparkassen-Kreditkarte Gold | echte Kreditkarte | ca. 90 EUR/Jahr | Vielreisende, Familien | Kostenlose Bargeldabhebung im Ausland, Reiseversicherungen |
| Sparkassen-Kreditkarte Platinum | echte Kreditkarte | ca. 240 EUR/Jahr | Premium-Ansprüche | Concierge-Service, Golf-Community, umfassende Versicherungen |
| Sparkassen-Kreditkarte Business | echte Kreditkarte | variiert | Firmenkunden | Transparenz und Effizienz für Unternehmen |
Sparkassen-Kreditkarte Standard
Die Sparkassen-Kreditkarte Standard ist der günstige Einstieg ins Kreditkartenportfolio der Sparkasse. Mit der Kreditkarte sind Sie bei Online-Käufen, Hotelbuchungen und Zahlungen im Ausland dabei und bezahlen kontaktlos überall dort, wo Mastercard oder Visa akzeptiert wird. Sie funktioniert als echte Kreditkarte: Ausgaben werden gesammelt und einmal im Monat vom verknüpften Girokonto abgebucht.
Die Abrechnung der Sparkasse-Kreditkarte Standard erfolgt monatlich im Lastschriftverfahren. Es gibt keinen revolvierenden Kredit ohne separate Vereinbarung, das heißt der gesamte Monatsumsatz wird automatisch ausgeglichen.
Konditionen Standard (Beispiel Sparkasse Karlsruhe)
Für die Sparkassen-Kreditkarte Standard gelten bei der Sparkasse Karlsruhe diese Beispielkonditionen:
- Jahresgebühr: 30,00 EUR
- Kartennetz: Mastercard Standard oder Visa Standard
- Abrechnung: monatlich vom Girokonto
- Bargeld Inland (Sparkasse-ATMs): kostenlos (ca. 20.000 Automaten)
- Bargeld Inland (fremde ATMs): 2,00 %, mind. 6,00 EUR
- Bargeld Ausland: 2,00 %, mind. 6,00 EUR
- Fremdwährungsgebühr (EWR in Fremdwährung): 1,70 %
- Fremdwährungsgebühr (außerhalb EWR): 1,70 %
- Euro-Zahlung im EWR: kostenlos
- Ersatzkarte bei Verlust: kostenlos
- Kontaktlos bezahlen: ja
- Apple Pay / Android Pay: ja
Alle Konditionen gelten als Beispiel der Sparkasse Karlsruhe und können bei anderen regionalen Sparkassen abweichen.
Wer sollte die Standard-Karte nehmen?
Die Standard-Karte eignet sich für Menschen, die eine Kreditkarte für Online-Käufe und gelegentliche Auslandsreisen benötigen und dabei mit ihrer Sparkasse verbunden bleiben möchten. Mit ca. 30 EUR Jahresgebühr ist sie preiswert, aber nicht gratis. Wer nur selten ins Ausland reist und keine Reiseversicherungen benötigt, findet bei anderen Banken oft kostenlose Alternativen ohne Fremdwährungsgebühr.
Sparkassen-Kreditkarte Gold
Die Gold-Karte ist der deutlichste Sprung im Leistungsportfolio. Der größte praktische Vorteil gegenüber der Standard-Karte: Bargeldabhebungen im Ausland sind kostenlos. Das macht bei mehreren Auslandsreisen pro Jahr einen spürbaren Unterschied. Dazu kommen Reiseversicherungen für die ganze Familie sowie der Schutz durch das Reiseversicherungspaket mit Familienschutz.
Konditionen Gold (Beispiel Sparkasse Karlsruhe)
Für die Sparkassen-Kreditkarte Gold gelten bei der Sparkasse Karlsruhe diese Beispielkonditionen:
- Jahresgebühr: 90,00 EUR
- Kartennetz: Mastercard Gold oder Visa Gold
- Abrechnung: monatlich vom Girokonto
- Bargeld Inland (Sparkasse-ATMs): kostenlos
- Bargeld Ausland: kostenlos
- Fremdwährungsgebühr (EWR in Fremdwährung): 1,70 %
- Fremdwährungsgebühr (außerhalb EWR): 1,70 %
- Reiseversicherungspaket: ja, Familienschutz
Versicherungsleistungen der Gold-Karte
Die Gold-Karte beinhaltet ein Reiseversicherungspaket, das in der Regel folgende Bausteine abdeckt:
- Reiseunfallversicherung: Absicherung bei Unfällen auf Reisen für den Karteninhaber und mitreisende Familienangehörige
- Reiseabbruchversicherung: Erstattet Mehrkosten bei unvorhergesehenem Reiseabbruch, zum Beispiel bei Krankheit
- Reisegepäckversicherung: Schutz bei Verlust, Diebstahl oder Beschädigung des Reisegepäcks
- Kaufschutz: Schutz bei Online-Einkäufen über die Karte
Voraussetzung für die Versicherungsleistungen ist in der Regel die Bezahlung von Reise oder Buchung mit der Gold-Karte. Die genauen Bedingungen variieren je nach regionaler Sparkasse und dem jeweiligen Versicherungspartner.
Wer sollte die Gold-Karte nehmen?
Die Gold-Karte rechnet sich für Vielreisende, die zwei oder mehr Auslandsreisen pro Jahr unternehmen und die Reise direkt über die Karte buchen. Die kostenlosen Bargeldabhebungen und das Familienversicherungspaket können die Mehrgebühr gegenüber der Standard-Karte (ca. 60 EUR/Jahr mehr) aufwiegen. Wer nur einmal jährlich ins Ausland fährt und keine Familienversicherung benötigt, sollte die Kosten-Nutzen-Rechnung sorgfältig machen.
Sparkassen-Kreditkarte Platinum
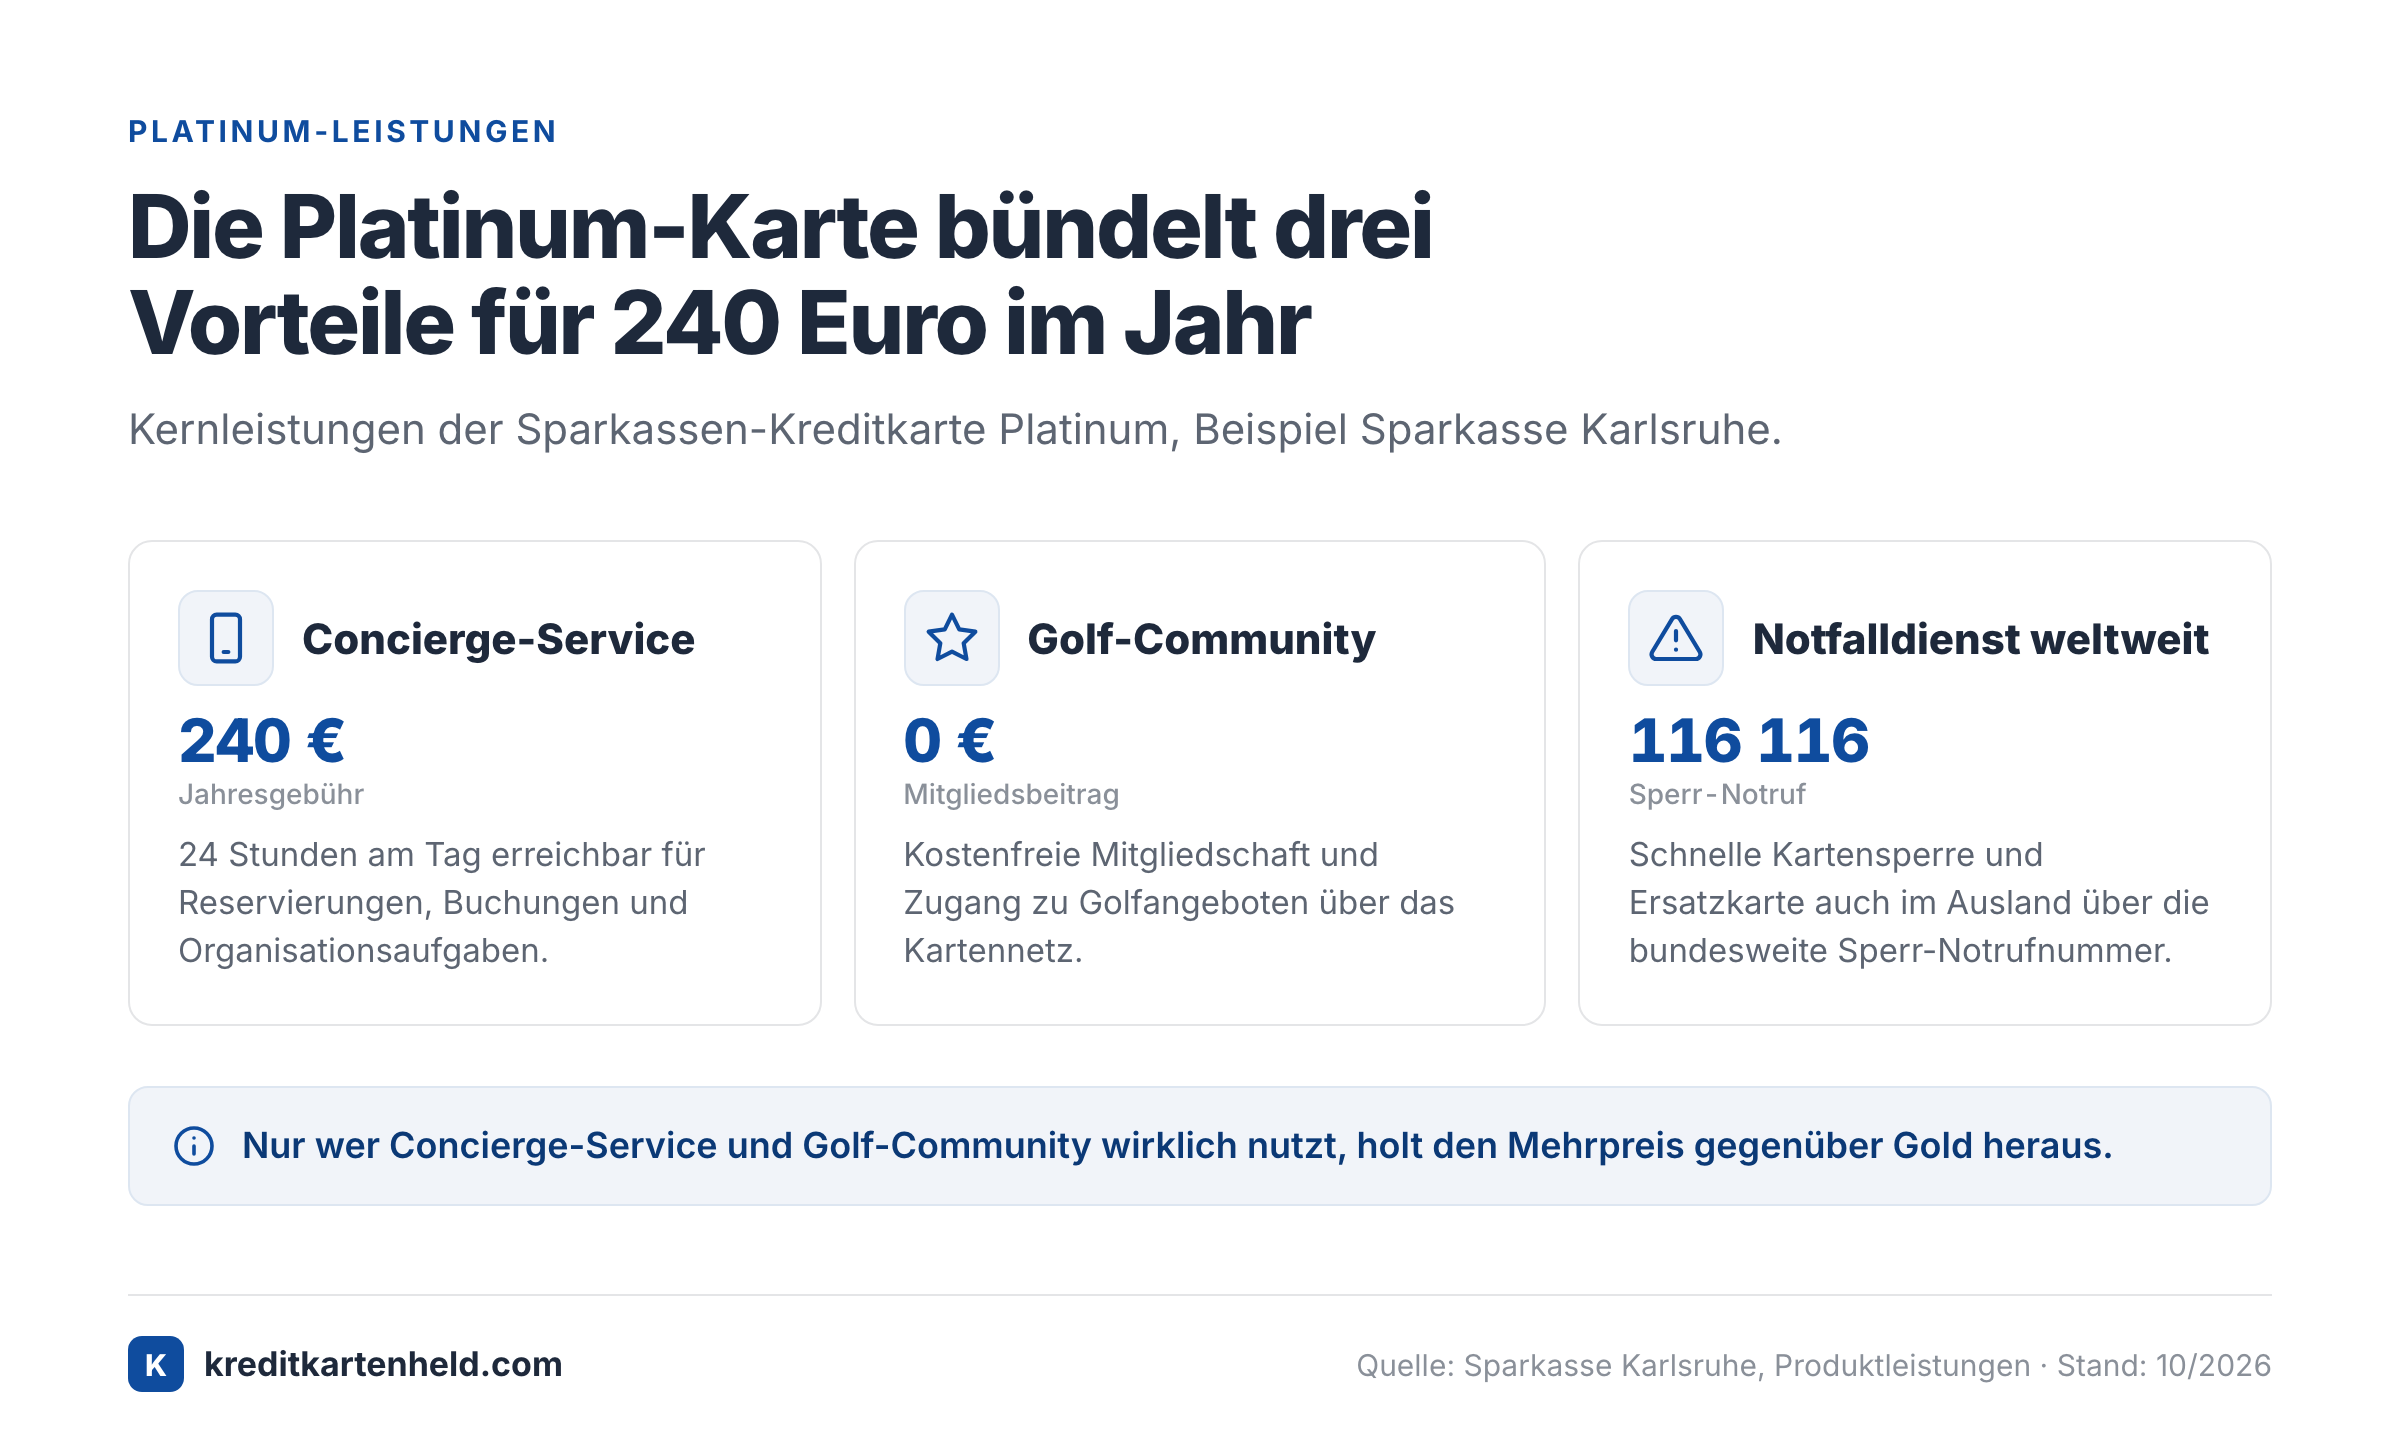
Die Platinum-Karte ist das Premiumangebot im Sparkassen-Portfolio. Sie richtet sich an Kunden mit gehobenem Anspruch, die neben dem reinen Zahlungsmittel auch exklusive Services und umfangreichen Versicherungsschutz suchen.
Leistungen Platinum
- Concierge-Service: 24/7-Erreichbarkeit für Reservierungen, Buchungen und Organisationsaufgaben
- Golf-Community: Kostenfreie Mitgliedschaft und Zugang zu Golfangeboten und Vorteilen über das Kartennetz
- Erweitertes Versicherungspaket: Umfassendere Deckung als bei der Gold-Karte, inkl. Notfall- und Beistandsleistungen weltweit
- Prioritätsservices: Bevorzugte Behandlung bei ausgewählten Partnern
- Notfalldienst weltweit: Schnelle Kartensperre und Ersatzkarte auch im Ausland
Die Jahresgebühr liegt bei der Sparkasse Karlsruhe aktuell bei 240,00 EUR (Stand Oktober 2026, Mastercard Platinum, Preis jährlich). Andere regionale Sparkassen können abweichen; genaue Konditionen erfordern eine Anfrage bei der jeweiligen Sparkasse.
Wer sollte die Platinum-Karte nehmen?
Die Platinum-Karte lohnt sich nur, wenn die enthaltenen Services regelmäßig genutzt werden. Wer den Concierge-Service nicht kennt oder Golf nicht spielt, zahlt deutlich mehr als für die Gold-Karte, ohne den entsprechenden Gegenwert zu erhalten. Für Vielflieger sind oft Kreditkartenangebote anderer Anbieter mit Loungeaccess und Meilen-Programmen besser geeignet.
Sparkassen-Karte Basis: die Prepaid-Option
Die Sparkassen-Karte Basis ist technisch eine Debitkarte auf Guthabenbasis. Sie funktioniert wie eine klassische Kreditkarte mit weltweiter Mastercard-/Visa-Akzeptanz, bucht aber direkt vom aufgeladenen Guthaben ab. Mit der Kreditkarte sind Sie auch ohne Eintrag bei der SCHUFA (der größten deutschen Wirtschaftsauskunftei mit Sitz in Wiesbaden) weltweit zahlungsfähig.
- Kein SCHUFA-Check: Die Karte wird ohne Bonitätsprüfung ausgegeben
- Kein Einkommensnachweis erforderlich: Geeignet für Schüler, Studenten und Personen ohne regelmäßiges Einkommen
- Aufladen bei Bedarf: Guthaben wird per Überweisung aufgeladen; ist es aufgebraucht, können keine weiteren Zahlungen geleistet werden
- Keine Verschuldung möglich: Da keine Kreditlinie besteht, gibt es kein Überschuldungsrisiko
- Apple Pay und Android Pay: Auch die Basis-Karte unterstützt mobiles Bezahlen
Die Basis-Karte ist die richtige Wahl für alle, die eine echte Kreditkarten-Akzeptanz (z. B. für Hotelbuchungen oder Mietwagen) benötigen, aber keine Bonität vorweisen können oder wollen.
Sparkassen-Kreditkarte Starter und X-TENSION
Die Sparkasse bietet zwei spezielle Karten für jüngere Kunden an:
- Sparkassen-Kreditkarte Starter: Konzipiert für die neue Generation, sicher und unkompliziert. Günstiger Einstieg in die Kreditkartenwelt mit reduzierten Limits und verständlicher Abrechnung.
- Sparkassen-Kreditkarte X-TENSION: Für junge Erwachsene ausgelegt, die Flexibilität und Sicherheit suchen. Etwas mehr Spielraum als die Starter-Karte.
Beide Karten sind bei teilnehmenden Sparkassen erhältlich. Mindestalter und genaue Konditionen variieren je nach Sparkasse; in der Regel werden diese Karten bevorzugt an Kunden unter 25 Jahren vergeben.
Wie unterschiedlich Junior-Karten benannt sein können, zeigt die Sparkasse Mittelthüringen: Dort heißt die vergleichbare Karte für 18- bis 27-Jährige "Gold Young" und bietet zum Standard-Preis bereits den vollen Gold-Leistungsumfang, etwa unbegrenzt kostenfreie Bargeldabhebungen im Ausland. Solche Modelle sind die Ausnahme und sollten vor der Beantragung direkt bei der eigenen Sparkasse abgefragt werden.
Mastercard oder Visa bei der Sparkasse?
Die Sparkassen bieten beide großen Kartennetzwerke an: Mastercard und Visa. Jede Stufe (Standard, Gold, Platinum) ist in beiden Varianten erhältlich. In der Praxis zeigen sich die Unterschiede zwischen beiden Netzwerken vor allem in diesen Punkten.
- Beide Netzwerke werden weltweit an Millionen Akzeptanzstellen angenommen
- Bezahlen mit der Mastercard und mit Visa ist gleichermaßen möglich, auch kontaktlos
- Beide unterstützen Apple Pay und kontaktloses Bezahlen
- Beide sind mit dem 3-D-Secure-Verfahren für Online-Zahlungen gesichert
Ob eine bestimmte Variante bei der eigenen Sparkasse erhältlich ist, hängt vom Angebot der regionalen Filiale ab. Wenn eine bestimmte Präferenz (z. B. Visa für bestimmte Reisepartner-Programme) besteht, lohnt sich eine Rückfrage vor der Beantragung.
Dass der Preis an der Kartenstufe und nicht am Netzwerk hängt, zeigt sich bei Sparkassen, die beide Varianten einer Stufe parallel anbieten: Bei der Sparkasse Südwestpfalz und der Förde Sparkasse kosten die Visa- und die Mastercard-Ausführung derselben Kartenstufe exakt gleich viel.
Konditionen, Gebühren und Zinsen
Monatliche Abrechnung
Alle Sparkassen-Kreditkarten (außer der Basis-Karte) arbeiten nach dem Charge-Card-Prinzip: Ausgaben werden gesammelt und einmal im Monat vom Referenzkonto abgebucht. Es fallen keine Zinsen an, solange der Ausgleich vollständig und termingerecht erfolgt.
Fremdwährungs- und Auslandsgebühren
Ein Kritikpunkt, der alle Sparkassen-Kreditkarten betrifft: Das Auslandseinsatzentgelt von 1,70 % fällt auf alle Transaktionen in Fremdwährung an, unabhängig von der Kartenstufe.
Für das Verständnis dieser Gebühr sind vier Punkte wichtig.
- Eurozone: Bezahlen in Euro innerhalb des EWR (z. B. in Deutschland, Frankreich oder Italien) ist vollständig kostenlos, das Auslandseinsatzentgelt entfällt
- EWR in Fremdwährung: Wenn Sie z. B. in Polen (Złoty) oder Schweden (Krone) bezahlen, berechnen die meisten Sparkassen 1,70 % des Kartenumsatzes
- Außerhalb des EWR: Auch beim Bezahlen in anderen Ländern weltweit (z. B. USA, Schweiz oder Japan) fällt regulär ein Entgelt von 1,70 % auf den Umsatz an; einzelne Sparkassen berechnen bis zu 1,90 %
- Bargeldabhebungen an Automaten im Ausland: Bei der Standard-Karte kosten Auszahlungsbeträge an Automaten außerhalb des Sparkassen-Netzes zusätzlich 2 %, mind. 6 EUR; die Gold-Karte hebt im Ausland kostenlos ab
Wer häufig in Nicht-Euro-Ländern bezahlt, sollte die Gesamtkosten im Blick behalten. Kostenlose Alternativen wie die TF Bank Mastercard Gold oder die DKB Visa erheben kein Auslandseinsatzentgelt.
Übersicht der wichtigsten Gebühren im Vergleich
| Gebühr | Standard | Gold | Platinum |
|---|---|---|---|
| Jahresgebühr (Bsp.) | ca. 30 EUR | ca. 90 EUR | ca. 240 EUR |
| Bargeld Inland (Sparkasse-ATM) | kostenlos | kostenlos | kostenlos |
| Bargeld Inland (fremd) | 2 %, mind. 6 EUR | 2 %, mind. 6 EUR | variiert |
| Bargeld Ausland | 2 %, mind. 6 EUR | kostenlos | kostenlos |
| Fremdwährungsgebühr | 1,70 % | 1,70 % | variiert |
| Reiseversicherungen | nein | ja (Familienschutz) | ja (umfassend) |
| Concierge-Service | nein | nein | ja |
Alle Gebührenbeispiele beziehen sich auf die Sparkasse Karlsruhe (Stand 2026). Andere Sparkassen können hiervon abweichen.
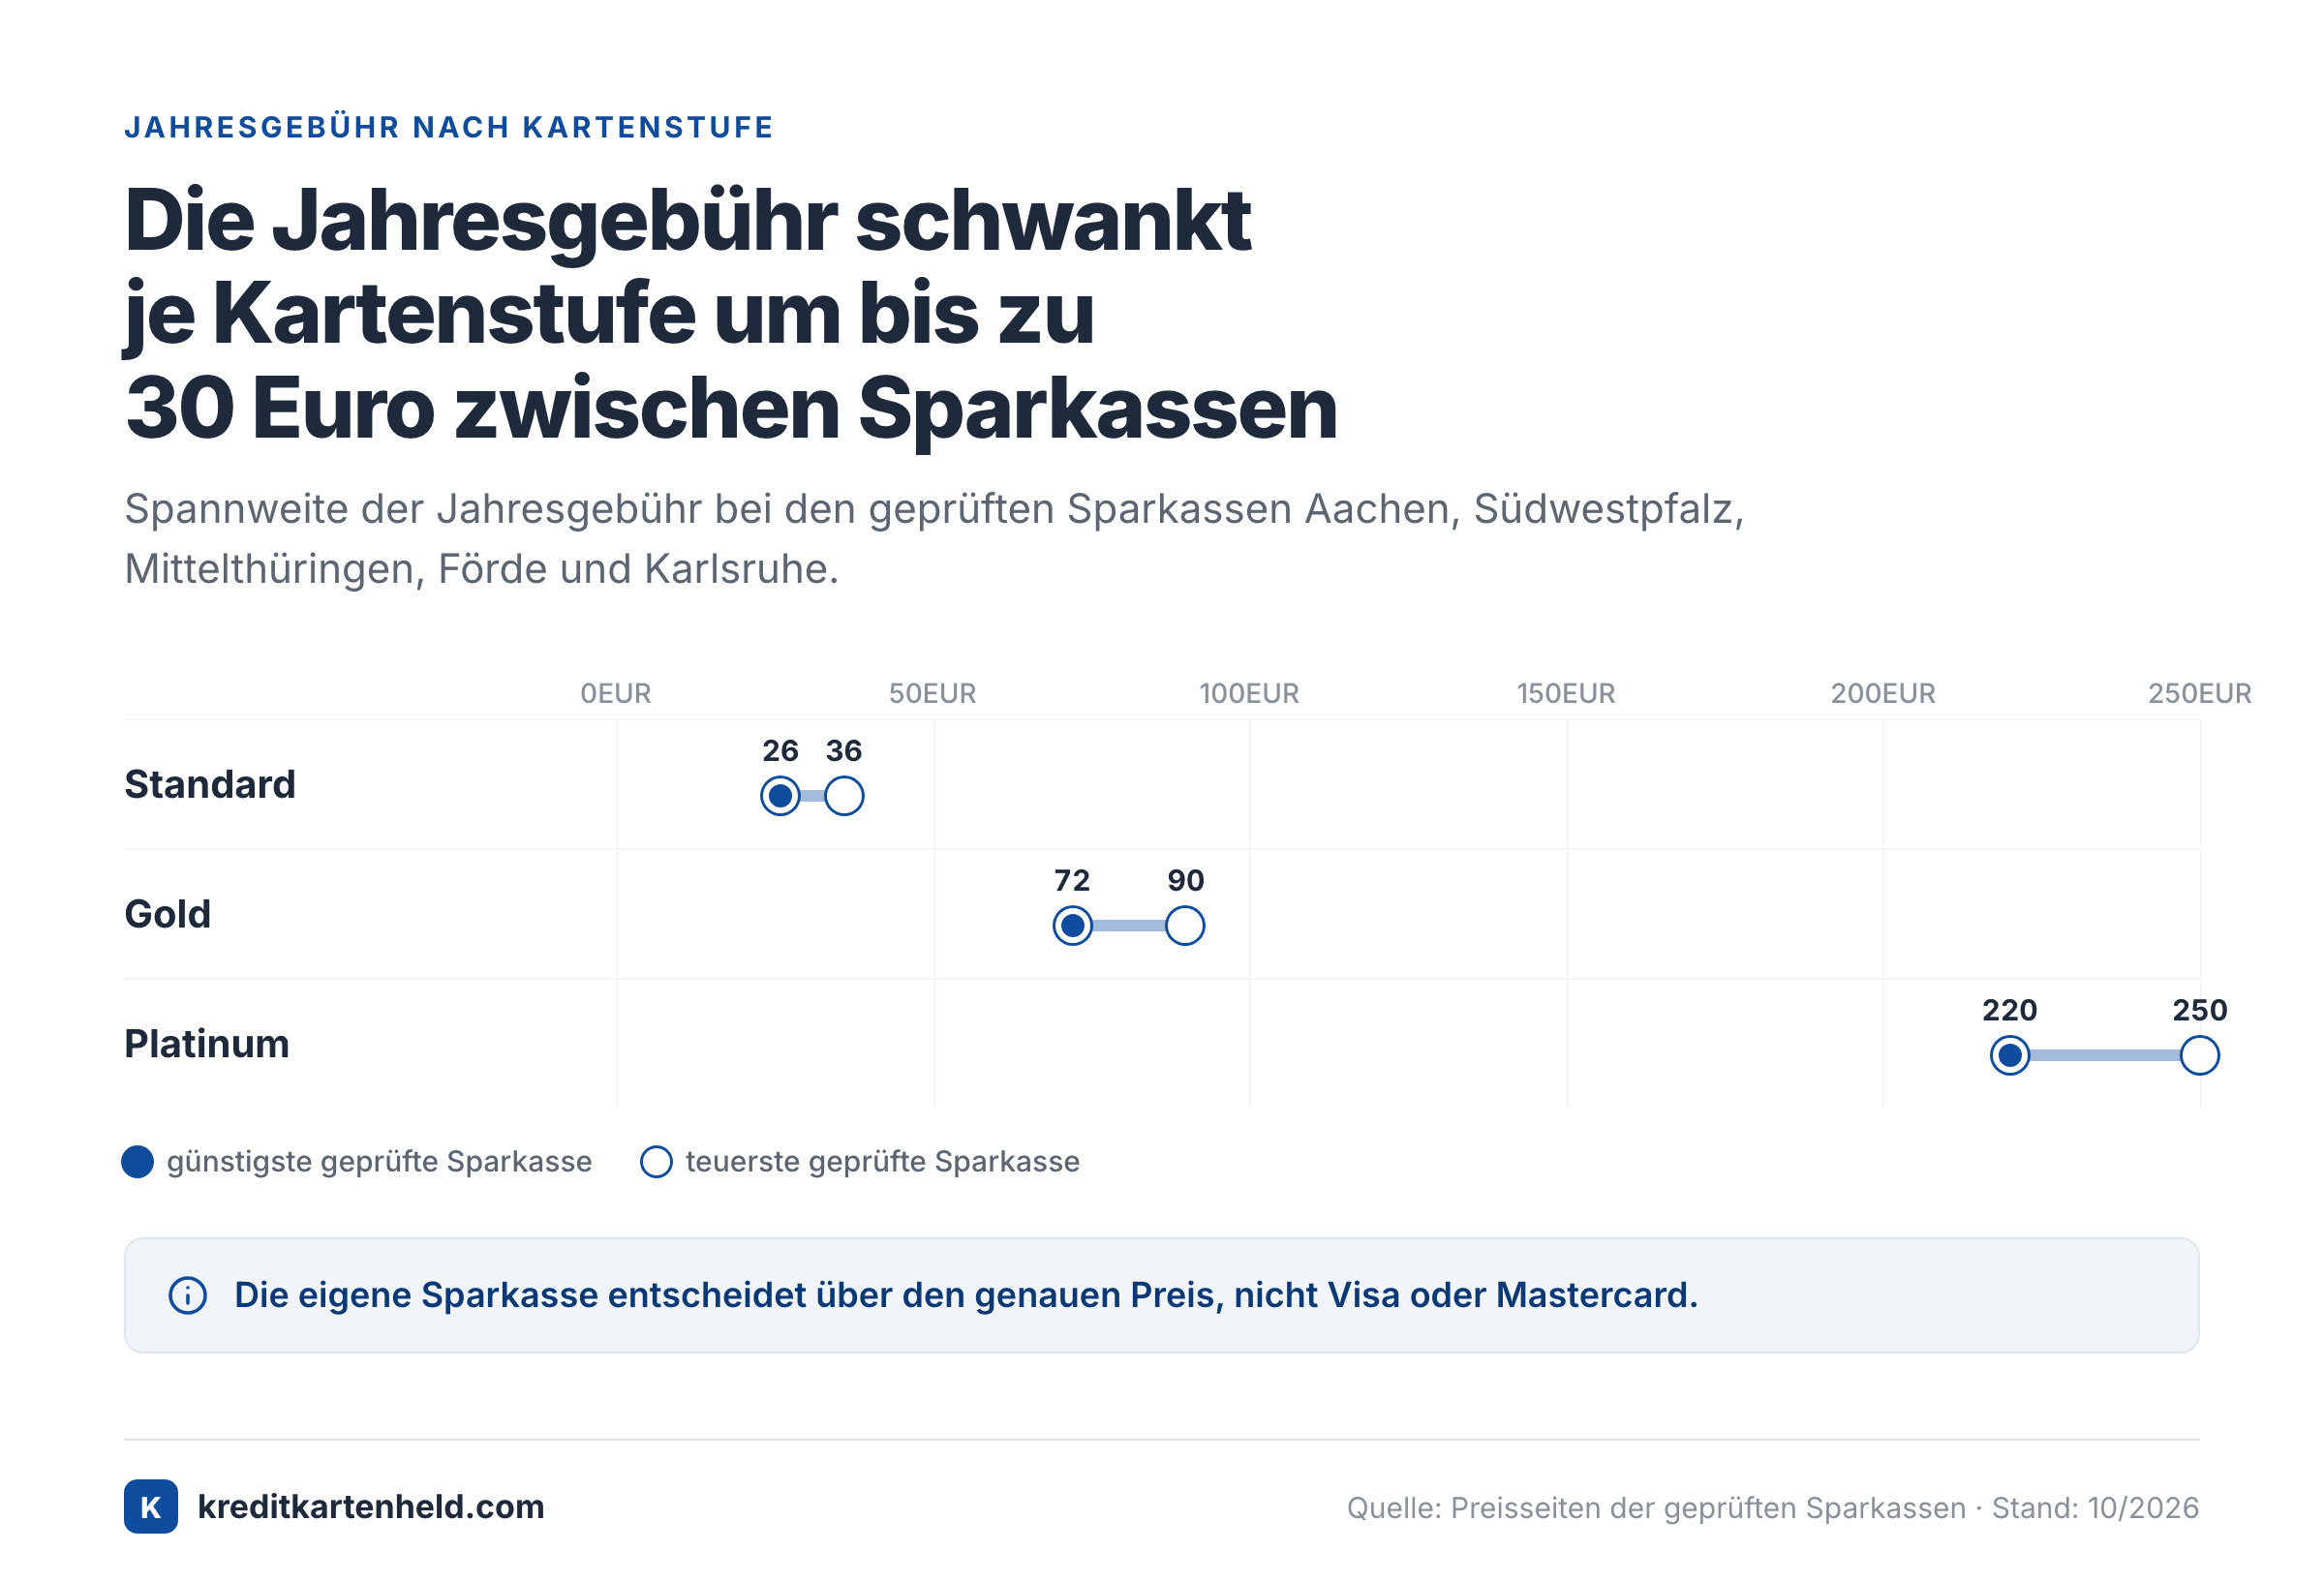
Wie groß diese Abweichung in der Praxis ausfällt, zeigt ein Blick auf weitere Institute: Bei den für diesen Vergleich geprüften Sparkassen lag die Jahresgebühr für die Standard-Karte zwischen rund 26 und 36 Euro, für die Gold-Karte zwischen rund 72 und 90 Euro und für die Platinum-Karte zwischen rund 220 und 250 Euro (Beispielwerte Sparkasse Aachen, Sparkasse Südwestpfalz, Sparkasse Mittelthüringen und Förde Sparkasse, Stand Oktober 2026). Die genaue Platzierung innerhalb dieser Spannen hängt von der eigenen Sparkasse ab, nicht vom Kartennetzwerk.
So beantragen Sie eine Sparkasse Kreditkarte
Voraussetzungen
- Sparkasse Girokonto: Grundvoraussetzung für alle Kreditkartenstufen
- Mindestalter: 18 Jahre für Standard, Gold und Platinum; Starter und X-TENSION auch für Jüngere möglich
- Bonität / SCHUFA: Für echte Kreditkarten wird eine Bonitätsprüfung durchgeführt; die Basis-Karte ist SCHUFA-frei
Antragswege
- Online-Banking: Bestehende Sparkasse-Kunden können die Kreditkarte direkt im Online-Banking oder in der Sparkassen-App beantragen
- Filiale: Persönliche Beratung und Antragstellung in jeder Sparkassenfiliale möglich
- Video-Ident: Für die Online-Legitimation genügt ein gültiger Personalausweis oder Reisepass und ein kurzes Video-Identifikationsverfahren
Lieferzeit
Nach Beantragung und Genehmigung wird die Karte in der Regel innerhalb einer Woche zugestellt. PIN und Karte kommen separat per Post.
Vorteile und Nachteile der Sparkasse Kreditkarte
| Vorteile | Nachteile |
|---|---|
| Bewährte Marke mit hohem Vertrauensniveau | Girokonto bei der Sparkasse als Pflichtvoraussetzung |
| Ca. 20.000 kostenlose ATMs deutschlandweit | Kein Cashback oder Prämienprogramm |
| Gold und Platinum mit umfassenden Reiseversicherungen | Fremdwährungsgebühr 1,70 % auf allen Stufen |
| Wunsch-PIN und individuelle Kartenmotive möglich | Gebühren variieren je nach Sparkasse, kein bundesweit einheitlicher Preis |
| Apple Pay und Android Pay auf allen Karten | Keine kostenlose Kreditkarte im Angebot (Standard kostet mindestens ca. 30 EUR/Jahr) |
| 3-fach-Schutz beim Online-Shopping | Basis-Karte ist Prepaid ohne echte Kreditlinie |
| Notfalldienst im In- und Ausland | Online-Antrag nur für bestehende Sparkasse-Kunden möglich |
Alternativen zur Sparkasse Kreditkarte
Wer keine Sparkasse-Kreditkarte möchte oder kein Sparkasse-Girokonto hat, findet gute kostenlose Alternativen. Ein wesentlicher Unterschied: Alle vier genannten Karten erheben keine Fremdwährungsgebühr, das heißt das Bezahlen mit der Kreditkarte in Fremdwährung ist kostenlos.
| Karte | Herausgeber | Jahresgebühr (EUR) | Fremdwährungsgebühr (%) | Bargeld Ausland | Besonderheit |
|---|---|---|---|---|---|
| TF Bank Mastercard Gold | TF Bank | 0 EUR | 0 % | kostenlos | Beliebte Reisekarte ohne Gebühren |
| DKB Visa | Deutsche Kreditbank | 0 EUR | 0 % | kostenlos (aktives DKB-Konto) | Kostenloses Girokonto erforderlich |
| easybank Visa | BAWAG/easybank | 0 EUR | 0 % | kostenlos | Kein eigenes Konto nötig |
| Bank Norwegian Visa | Bank Norwegian | 0 EUR | 0 % | kostenlos | Reiseversicherungspaket inklusive, kein Girokonto nötig |
Die Sparkasse-Karten punkten dafür mit dem dichten ATM-Netz in Deutschland und der vertrauten Marke. Wer bereits Sparkasse-Kunde ist und keine häufigen Fremdwährungszahlungen hat, bekommt mit der Standard-Karte eine solide Option.
Alle vier Alternativen sind in unserer Kreditkarten-Datenbank mit 0 Euro Jahresgebühr und 0 Prozent Fremdwährungsgebühr geführt und wurden zuletzt am 21.06.2026 überprüft.
Für wen lohnt sich welche Sparkasse Kreditkarte?
| Situation | Empfohlene Karte |
|---|---|
| Kein Einkommen, kein SCHUFA-Eintrag, Student | Sparkassen-Karte Basis (Prepaid) |
| Gelegentliche Online-Einkäufe, selten Ausland, Sparkasse-Konto vorhanden | Sparkassen-Kreditkarte Standard |
| 2 oder mehr Auslandsreisen pro Jahr, Familie, Reiseversicherung gewünscht | Sparkassen-Kreditkarte Gold |
| Premium-Ansprüche, nutzt Concierge und Zusatzservices regelmäßig | Sparkassen-Kreditkarte Platinum |
| Kein Sparkasse-Konto, reist häufig ins Fremdwährungsausland | TF Bank Mastercard Gold oder DKB Visa |
Häufige Fragen zur Sparkasse Kreditkarte
Brauche ich ein Sparkasse-Girokonto für die Kreditkarte?
Ja, für eine echte Sparkassen-Kreditkarte (Standard, Gold oder Platinum) ist ein Girokonto bei der jeweiligen regionalen Sparkasse Voraussetzung. Nur die Sparkassen-Karte Basis (Prepaid) kann unter Umständen ohne Girokonto beantragt werden; das hängt von der einzelnen Sparkasse ab.
Mastercard oder Visa: Welche Sparkasse-Kreditkarte soll ich nehmen?
Für die Sparkasse-Kreditkarte sind Mastercard und Visa in der Praxis gleichwertig, sodass die Wahl meist keinen praktischen Unterschied macht. Entscheidender als das Netzwerk ist, welche Variante die eigene Sparkasse für die gewünschte Kartenstufe überhaupt anbietet. Wer eine persönliche Präferenz hat, etwa wegen eines bestimmten Reisepartner-Programms, sollte das direkt bei der Beratung ansprechen.
Warum weichen die Gebühren bei verschiedenen Sparkassen voneinander ab?
Die Sparkasse ist kein einheitliches Geldinstitut, sondern ein Verbund aus über 370 selbstständigen regionalen Sparkassen, und jede Sparkasse setzt ihre Konditionen weitgehend selbst fest. Viele Institute weisen den Kartenpreis zudem als monatlichen Betrag aus, der einmal im Jahr gesammelt abgebucht wird, wodurch Preislisten auf den ersten Blick unterschiedlich aussehen, auch wenn die tatsächliche Jahresgebühr am Ende in ähnlicher Größenordnung liegt. Preisunterschiede zwischen den Instituten sind deshalb normal.
Kann ich die Sparkasse-Kreditkarte komplett online beantragen?
Ja, wenn Sie bereits Sparkasse-Kunde sind. Im Online-Banking können Sie die gewünschte Karte direkt beantragen und sich per Video-Ident legitimieren. Wer noch kein Konto hat, muss zuerst ein Girokonto eröffnen.
Was passiert, wenn ich meine Sparkasse-Kreditkarte verliere?
Die Karte kann rund um die Uhr gesperrt werden: über das Online-Banking, die Sparkassen-App oder telefonisch über die bundesweite Sperr-Notrufnummer 116 116. Die Sparkasse stellt innerhalb weniger Tage bis zu einer Woche eine kostenlose Ersatzkarte aus.
Was bedeutet die Abschaltung von S-ID-Check für meine Sparkasse-Kreditkarte?
Die Sparkassen schalten ihre bisherige Freigabe-App S-ID-Check für Online-Kartenzahlungen schrittweise ab. Der genaue Stichtag variiert je Institut: Die Berliner Sparkasse nennt Ende 2026, während Förde Sparkasse, Sparkasse Hannover und der Dachverband DSGV gegenüber der dpa übereinstimmend den 31. Januar 2027 nennen. Neue Registrierungen in S-ID-Check sind bereits seit Mitte Januar 2026 nicht mehr möglich. Nachfolger ist die S-pushTAN-App, die viele Kundinnen und Kunden ohnehin für Überweisungen nutzen; der Wechsel läuft über einen Assistenten direkt in der App, die alte Registrierung wird dabei automatisch aufgehoben. Wer nicht rechtzeitig umstellt, kann Online-Zahlungen mit der Sparkasse-Kreditkarte nicht mehr bestätigen, sobald eine Freigabe verlangt wird. Vorsicht vor Phishing-Mails und SMS, die angeblich zur Aktualisierung von S-ID-Check aufrufen: Die Umstellung sollte ausschließlich über die eigene Sparkassen-App oder das Online-Banking erfolgen, nie über einen Link aus einer E-Mail oder SMS.
Kann ich die Sparkasse-Kreditkarte mit Apple Pay verbinden?
Ja, jede Sparkassen-Kreditkarte lässt sich in der Apple Wallet hinterlegen und kontaktlos per Smartphone einsetzen. Für Android steht die App "Mobiles Bezahlen" bereit. Das Einrichten dauert wenige Minuten über das Online-Banking oder die Sparkassen-App.
Wie kündige ich meine Sparkasse-Kreditkarte?
Sie können Ihre Sparkasse-Kreditkarte jederzeit kündigen, ohne eine Frist einzuhalten, meist online, per Brief oder in der Filiale. Die genaue Vorgehensweise inklusive Musterbrief und Informationen zur anteiligen Rückerstattung der Jahresgebühr finden Sie in unserem Ratgeber Sparkasse Kreditkarte kündigen.