Das Wichtigste auf einen Blick
- Eine Kreditkarte ist ein Zahlungsmittel, das kurzfristig Kredit gewährt
- Es gibt 4 Haupttypen: Charge, Revolving, Debit und Prepaid
- Eine echte Kreditkarte ist nicht dasselbe wie eine Debitkarte oder EC-Karte
- Sicherheit: 16-stellige Kartennummer, CVC, PIN und Chip
- Kosten: 0 € bis 700 € Jahresgebühr, Voraussetzung ist meist Volljährigkeit und eine positive Bonität
Was ist eine Kreditkarte – kurz erklärt
Eine Kreditkarte ist eine Zahlungskarte, die es Ihnen ermöglicht, Einkäufe im Laden, online oder auf Reisen zu bezahlen, oft ohne sofortige Belastung Ihres Kontos. Der Begriff "Kredit" bedeutet, dass die Bank kurzfristig für Sie vorstreckt und das Geld erst später von Ihrem Konto abbucht. Das Wort selbst stammt vom lateinischen "credere" ab, zu Deutsch "vertrauen": Die Bank vertraut darauf, dass Sie den vorgestreckten Betrag zurückzahlen.
Hanseatic Bank GenialCard
Dauerhaft gebührenfreie Visa-Kreditkarte mit weltweit kostenlosem Bezahlen und flexibler Rückzahlung. 0 € / Jahr
Advanzia Mastercard Gold (gebuhrenfrei.com)
Gebührenfreie Goldkarte mit weltweit kostenlosem Bargeld und Reiseversicherung bei Kartennutzung. Dauerhaft 0 € Jahresgebühr
Kreditkarte vs. Debitkarte und EC-Karte: Wo liegt der Unterschied?
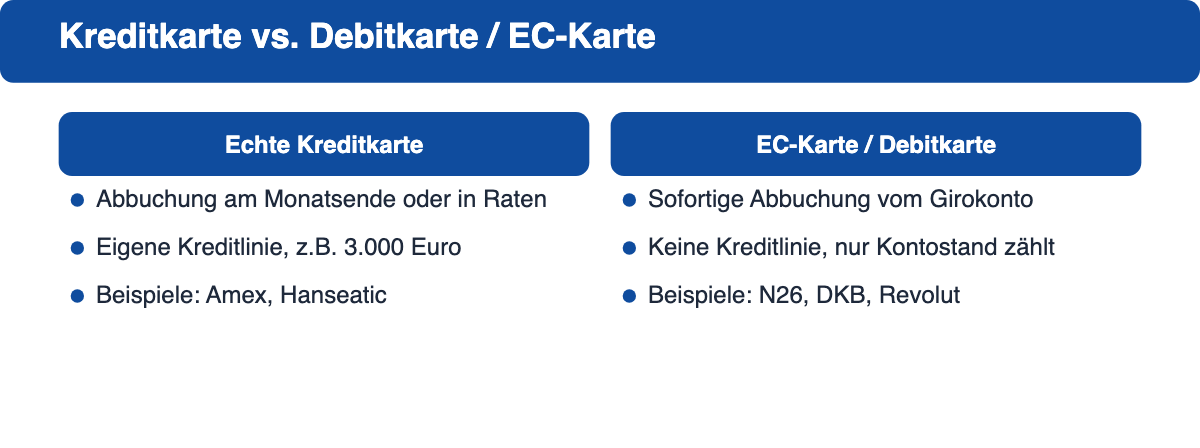
Eine EC-Karte (heute meist Girocard genannt) ist streng genommen keine Kreditkarte, denn sie bucht jeden Betrag sofort und in voller Höhe vom Girokonto ab. Eine echte Kreditkarte (Charge oder Revolving) gewährt dagegen kurzfristigen Kredit: Der Betrag wird gesammelt und erst am Monatsende oder in Raten beglichen. Debitkarten von Neobanken wie N26, DKB oder Revolut tragen zwar ein Visa- oder Mastercard-Logo und funktionieren technisch wie eine Kreditkarte im Zahlungsnetzwerk, buchen aber wie die Girocard sofort vom Konto ab und sind konto-unabhängig einsetzbar, während eine echte Kreditkarte eine eigene Kreditlinie führt. Eine ausführliche Gegenüberstellung mit Mietwagen- und Reise-Beispielen finden Sie im Ratgeber Debitkarte vs. Kreditkarte.
Die 4 Kartentypen im Vergleich
Die folgende Tabelle stellt die vier Kartentypen nach Abbuchungszeitpunkt, Kreditlinie und typischen Anbietern gegenüber, damit Sie auf einen Blick sehen, welcher Typ zu Ihrem Zahlungsverhalten passt. Details zu jedem Typ lesen Sie im Ratgeber Kreditkartentypen erklärt: Charge, Debit, Revolving und Prepaid.
| Typ | Abbuchung | Kreditlinie | Beispiele | SCHUFA |
|---|---|---|---|---|
| Charge Card | Ende des Monats (Vollbetrag) | Monatlich unbegrenzt | Amex Gold, Amex Platinum | Ja |
| Revolving Card | Teilraten möglich (mit Zinsen) | Festes Limit (z.B. 3.000 €) | Barclays, Hanseatic, TF Bank | Ja |
| Debitkarte | Sofort vom Girokonto | Kontostand | N26, DKB, Revolut, C24 | Meist nicht |
| Prepaid | Vorab aufgeladen | Nur aufgeladenes Guthaben | Paysafecard, VIABUY | Nein |
Wie sieht eine Kreditkarte aus? – Die Sicherheitsmerkmale
Vorderseite:
- 16-stellige Kartennummer (Visa/MC) oder 15-stellig (Amex)
- Name des Karteninhabers
- Ablaufdatum (MM/JJ)
- Chip (EMV-Standard seit 2005)
- NFC-Symbol für kontaktloses Zahlen
- Netzwerk-Logo (Visa, Mastercard, Amex)
Rückseite:
- Magnetstreifen (wird zunehmend ersetzt)
- CVC/CVV – 3-stelliger Sicherheitscode (4-stellig bei Amex vorne)
- Unterschriftsfeld
- Servicenummer der Bank
Wichtig: Kartennummer ist NICHT die IBAN
Die 16-stellige Kartennummer auf der Karte ist kein Bankkonto und hat keine IBAN. Überweisungen an eine Kreditkarte erfolgen über die IBAN des zugehörigen Kreditkartenkontos, diese finden Sie in Ihrem Online-Banking oder auf dem Kartenvertrag. Mehr zum Aufbau der Nummer im Ratgeber Kreditkartennummer erklärt.
Online erkennen Sie einen sicheren Shop an "https" in der Adresszeile, dem Schloss-Symbol im Browser und einem nachprüfbaren Impressum. Zahlungen werden zusätzlich über 3D Secure abgesichert, das bei ungewöhnlichen Umsätzen eine zweite Bestätigung per App oder TAN verlangt.
Geht die Karte verloren oder wird gestohlen, sperren Sie sie sofort über den Sperr-Notruf 116 116 oder die Banking-App Ihrer Bank. Bis zur Sperrmeldung haften Sie in der Regel nur bis 50 €, danach gar nicht mehr, solange Ihnen keine grobe Fahrlässigkeit nachzuweisen ist.
Wie funktioniert eine Kreditkartenzahlung?
Karte vorzeigen/einführen: Sie zahlen per Chip & PIN, kontaktlos (NFC) oder online mit Kartendaten.
Händler → Akzeptanzstelle → Kartennetzwerk: Die Zahlung läuft über Visa/Mastercard/Amex und wird in Millisekunden autorisiert.
Bank genehmigt oder lehnt ab: Ihre Bank prüft Limit und Bonität und erteilt Genehmigung innerhalb von Sekunden.
Abbuchung: Je nach Kartentyp sofort (Debit), am Monatsende (Charge) oder in Raten (Revolving).
Was kostet eine Kreditkarte?
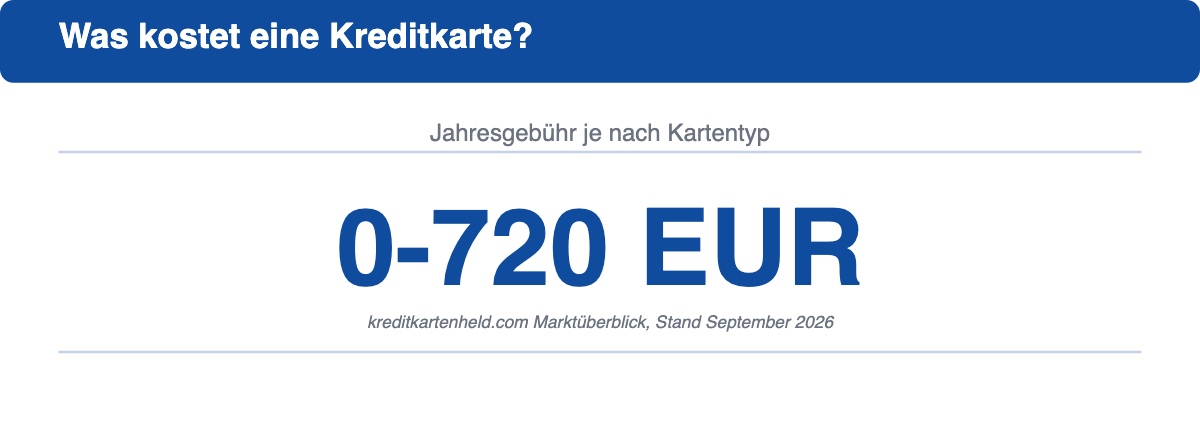
Die Jahresgebühr reicht von 0 € bei kostenlosen Karten bis zu 720 € bei Premium-Karten mit Lounge-Zugang und Versicherungspaketen. Die folgende Tabelle zeigt, wie sich Jahresgebühr, Zinsen und Auslandsgebühren zwischen den drei Preisklassen unterscheiden.
| Kostenart | Kostenlose Karten | Standard-Karten | Premium-Karten |
|---|---|---|---|
| Jahresgebühr | 0 € | 20–100 € | 100–720 € |
| Zinsen (effektiv) | 0 % (Debit/Charge) | 15–25 % p.a. | 0 % (Charge) / variabel |
| Auslandsgebühr | 0–1,5 % | 1,5–2,5 % | 0–1 % |
| Bargeldbehebung | 0–3 % | 2–4 % | 0–2 % |
Wer bekommt eine Kreditkarte? Die Voraussetzungen
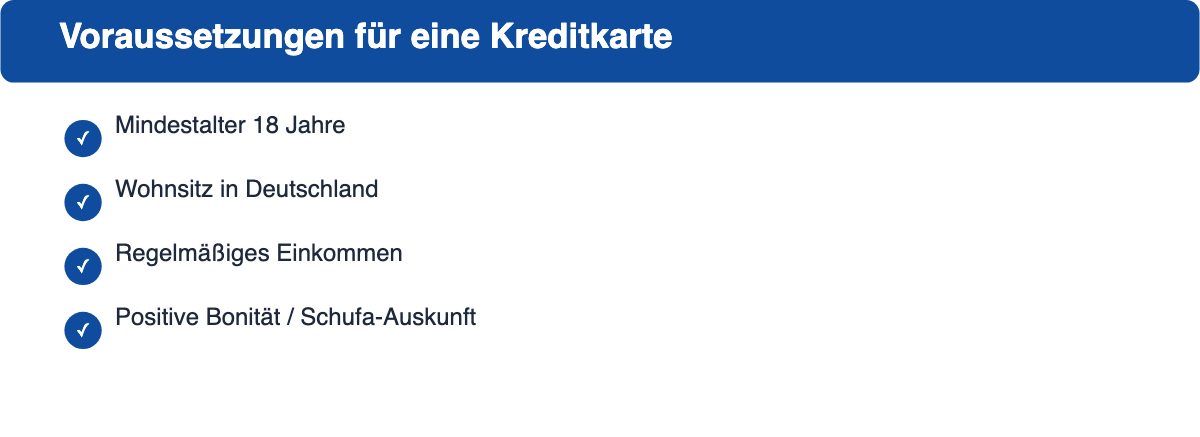
Für die meisten Kreditkarten gelten vier Grundvoraussetzungen: Volljährigkeit, ein Wohnsitz in Deutschland, ein regelmäßiges Einkommen und eine positive Bonitätsprüfung durch die Schufa. Einzelne Anbieter weichen davon ab, etwa bei Prepaid-Karten ohne Bonitätsprüfung oder bei Karten, die kein eigenes Girokonto bei der ausgebenden Bank voraussetzen.
- Mindestalter 18 Jahre
- Wohnsitz in Deutschland mit ladungsfähiger Meldeadresse
- Regelmäßiges Einkommen oder ein bestehendes Konto als Nachweis der Zahlungsfähigkeit
- Positive Bonität, geprüft anhand der Schufa oder eines vergleichbaren Auskunftsdienstes
Reicht das anfängliche Limit nicht aus, lässt es sich meist im Online-Banking oder direkt bei der Bank anpassen. Der Anbieter prüft dafür erneut Ihr Einkommen und Ihre Zahlungshistorie der letzten Monate, eine höhere Kreditlinie bedeutet also automatisch eine neue, aktuelle Bonitätsprüfung und keine Formsache. Die einzelnen Schritte der Antragstellung erklärt der Ratgeber Kreditkarte beantragen: Schritt-für-Schritt-Anleitung.
Häufige Fragen (FAQ)
Kann ich mehrere Kreditkarten gleichzeitig haben?
Ja, eine zweite Karte als Backup ist üblich und wird von den meisten Banken problemlos genehmigt, solange Ihre Bonität für beide Limits ausreicht. Viele Reisende kombinieren eine gebührenfreie Debitkarte mit einer echten Kreditkarte für Mietwagen- oder Hotelbuchungen, die eine Kreditlinie voraussetzen.
Kann ich weltweit mit einer deutschen Kreditkarte zahlen?
Ja, Visa und Mastercard werden in über 200 Ländern akzeptiert. Achten Sie auf Auslandsgebühren: Viele Neobank-Karten (N26, DKB, Revolut) bieten kostenlose Auslandszahlungen.
Wie sicher ist eine Kreditkarte?
Sehr sicher, dank Chip & PIN, 3D Secure für Online-Zahlungen und Chargeback-Schutz durch die Kartennetzwerke. Bei Missbrauch haften Sie in der Regel nur bis 50 € vor der Sperrmeldung oder gar nicht, wenn Sie die Karte sofort sperren lassen.
Fazit: Kreditkarte lohnt sich für fast jeden
Eine Kreditkarte ist mehr als nur ein Zahlungsmittel, sie bietet Sicherheit, Flexibilität und oft Reisevorteile. Für die meisten Deutschen reicht eine kostenlose Debitkarte oder Charge-Karte. Wer viel reist oder Versicherungsschutz möchte, profitiert von einer Premium-Karte.